
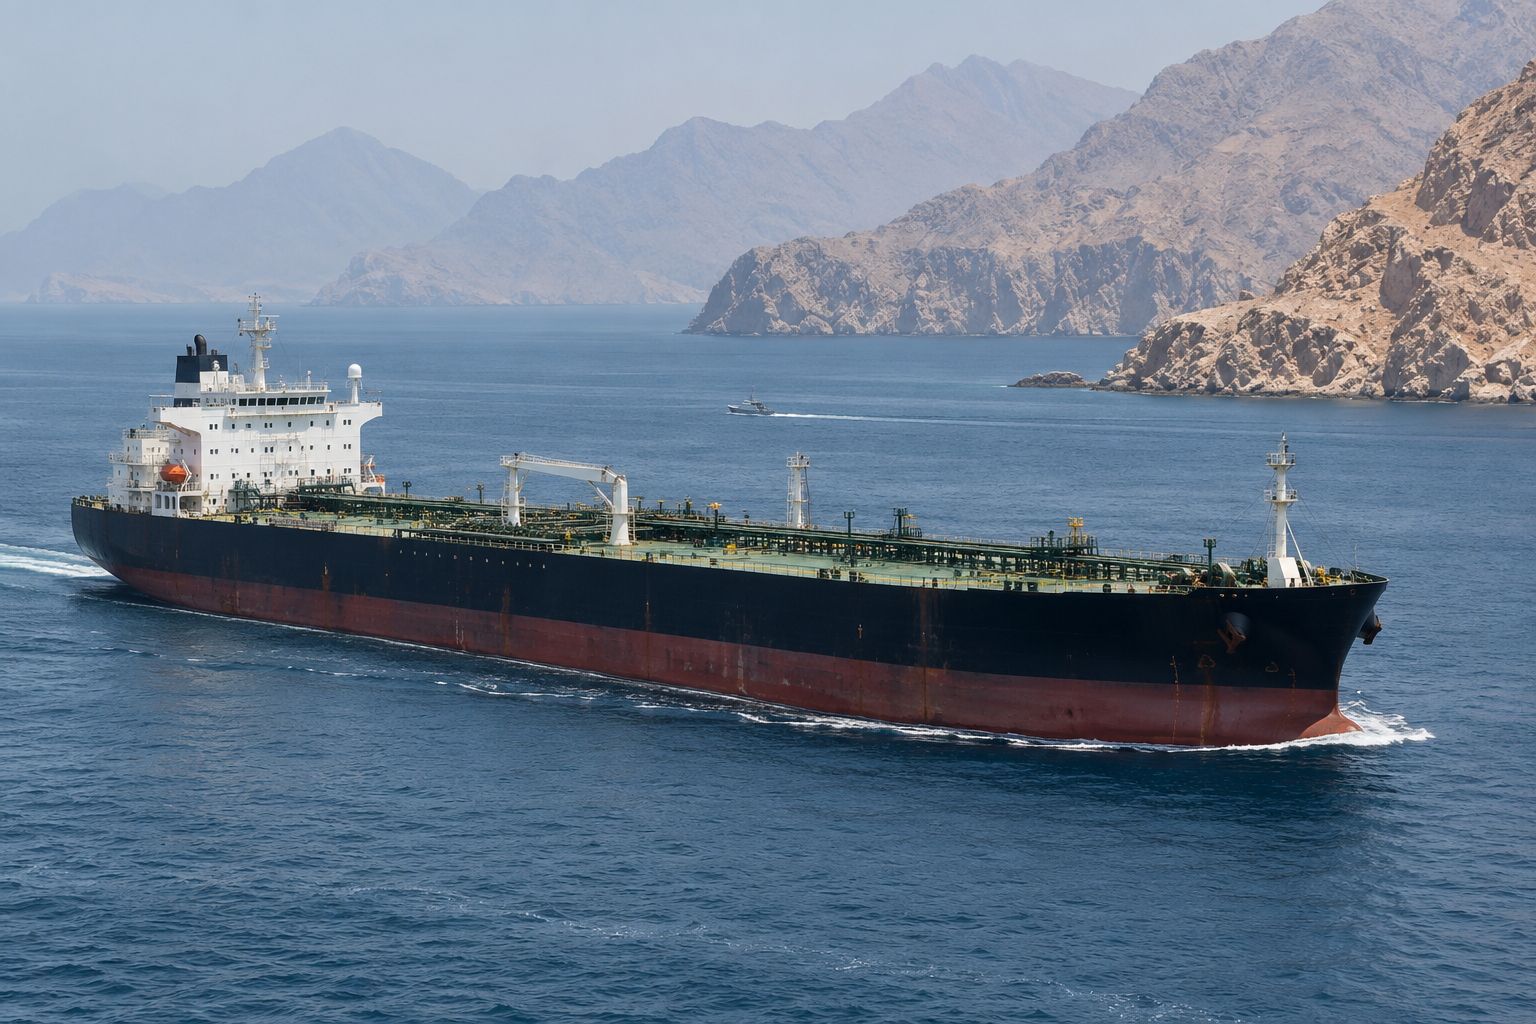
Военный риск в Ормузском проливе превратил страхование из сравнительно стабильной статьи расходов в переменную, способную за сутки изменить экономику рейса. Страховщики по-прежнему предлагают покрытие части судов, но цена зависит от последних атак, флага, владельца, груза, маршрута и предполагаемых связей с участниками конфликта.
Для судовладельца это означает, что решение о проходе нельзя принять только на основании ставки фрахта и цены топлива. Необходимо получить отдельное покрытие военного риска, проверить условия договора с фрахтователем и сопоставить страховую надбавку с доходом от рейса. Если стоимость защиты становится слишком высокой или страховщик отказывается принимать риск, коммерчески открытый маршрут фактически перестает быть доступным.
Страховая цена реагирует быстрее грузового рынка
Международная морская организация к 16 сентября подтвердила 80 атак на торговые суда в Ормузском проливе и прилегающих водах с начала конфликта 28 февраля. К 22 октября в официальном перечне появились новые инциденты, включая нападения 5, 11 и 18 октября. Организация сообщала примерно о 20 тыс. моряков и работников отрасли, затронутых нестабильностью в регионе.
Обычный полис страхования корпуса не обязательно покрывает военные действия в зоне повышенного риска. Для входа в такую зону судовладелец покупает дополнительное покрытие, часто на семь дней. Условия могут пересматриваться каждые 24–48 часов, поэтому котировка, полученная при планировании рейса, не гарантирует цену к моменту фактического прохода.
Данные брокеров и отраслевых изданий показывают широкий диапазон. До конфликта надбавка могла составлять около 0,25% страховой стоимости судна. В разные периоды 2026 года котировки для Ормузского пролива поднимались примерно до 3–10%, а для отдельных судов на пике достигали верхней границы этого диапазона. Это не единая биржевая ставка: окончательная цена зависит от конкретного риска, скидок за отсутствие страховых случаев и доступной емкости страховщиков.
Условный расчет для танкера
Если страховая стоимость судна равна $100 млн, надбавка в 3% означает $3 млн за покрываемый период, а 10% — $10 млн. Расчет показывает масштаб риска, но не является оценкой фактически уплаченной премии: договор может предусматривать скидки и другие условия.
Расход распределяется между судном, фрахтователем и грузом
Страхование корпуса защищает актив судовладельца. Отдельные договоры могут покрывать ответственность фрахтователя, а грузовладельцу требуется собственное страхование груза и военного риска. Поэтому одна опасная зона создает несколько страховых расходов, которые возникают на разных уровнях сделки.
Кто в итоге платит, зависит от договора перевозки и рыночной силы сторон. Судовладелец может включить надбавку в ставку фрахта. Фрахтователь — переложить ее в стоимость поставки. Трейдер или промышленный покупатель — учесть в цене товара либо сократить свою маржу. Если доступных судов мало, большая часть расхода быстрее переходит к грузовладельцу.
Страховая премия увеличивает и потребность в оборотном капитале. Миллионы долларов необходимо предоставить до завершения рейса, тогда как выручка от продажи груза может поступить позже. Для небольших перевозчиков и трейдеров это не только расход, но и вопрос доступности кредита. Банк, финансирующий груз, также проверяет, действует ли полис на всем маршруте.
Обходной путь не всегда дешевле дорогой страховки
Высокая премия сама по себе не определяет маршрут. Компания сравнивает ее с дополнительным топливом, временем найма судна, портовыми расходами и риском задержки на альтернативном пути. Для нефти и газа из Персидского залива география ограничивает выбор: трубопроводы позволяют вывести лишь часть объема, а многие экспортные терминалы находятся внутри пролива.
Решение также зависит от стоимости груза и срочности поставки. Дорогой энергоноситель может оправдать высокую страховую премию, если остановка предприятия обойдется покупателю еще дороже. Напротив, груз с низкой маржой может потерять экономический смысл задолго до того, как маршрут будет физически закрыт.
Из-за быстрых изменений судоходные компании могут не только выбирать другой путь, но и откладывать отправку, менять судно или требовать пересмотра договора. Это уменьшает предложение тоннажа и повышает фрахт даже для перевозчиков, которые сами не проходят через опасную зону.
Рынок страхует неопределенность, а не только число атак
Снижение числа инцидентов не обязательно сразу возвращает премии к прежнему уровню. Страховщики оценивают вероятность новых атак, возможный размер убытка и совокупную концентрацию риска: несколько крупных судов могут одновременно оказаться в одной зоне. Им также нужно понимать, смогут ли спасатели и порты действовать во время нового обострения.
Поэтому важны не только ежедневные переходы и сообщения об атаках, но и срок действия котировок, число страховщиков, готовых предоставить покрытие, и размер исключений из полиса. Устойчивое снижение цены потребует не краткой паузы, а периода, в течение которого безопасные проходы подтвердят, что вероятность крупного убытка действительно уменьшилась.
Источники
- Международная морская организация — актуальный перечень инцидентов и данные о моряках.
- Международная морская организация — число подтвержденных атак по состоянию на 16 сентября.
- Howden Re — структура страховой премии и условные оценки стоимости риска.
- World Ports Organization — диапазоны котировок и сроки пересмотра покрытия.
