
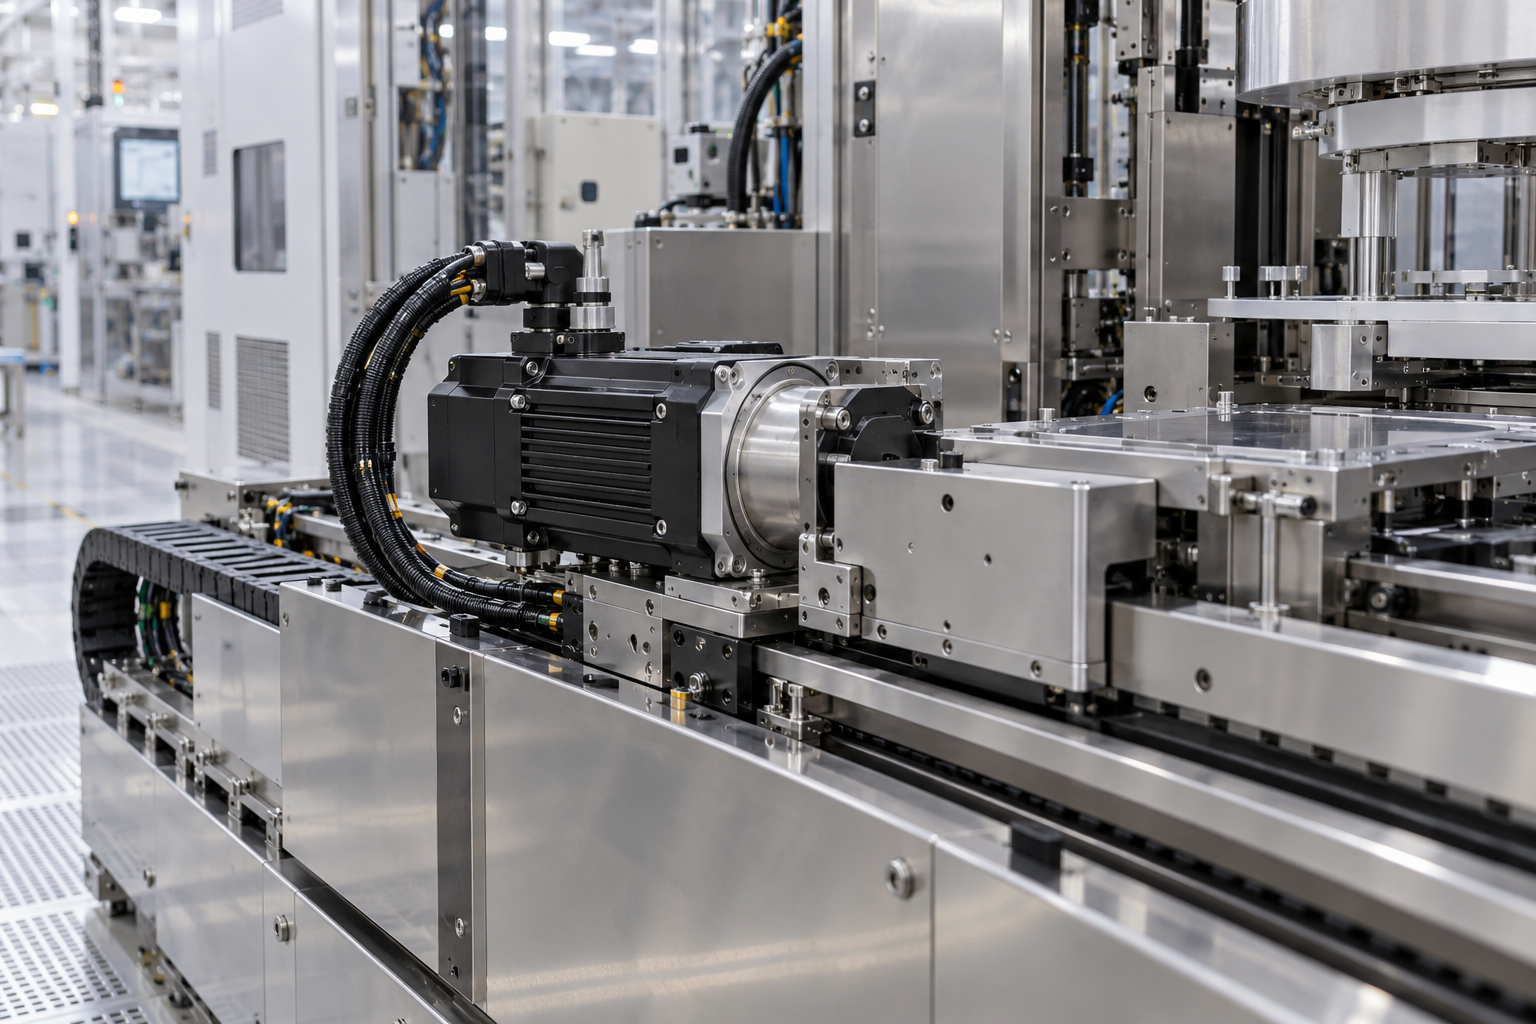
Крупнейший контрактный производитель микросхем TSMC обсуждает с поставщиками возможность использовать в оборудовании для автоматизации фабрик двигатели без редкоземельных магнитов. По данным Reuters, компания пытается снизить риск того, что китайские экспортные ограничения затруднят обслуживание или расширение предприятий, на которых выпускаются передовые процессоры.
Проблема находится далеко от самых заметных стадий производства микросхем. Редкоземельные магниты нужны не для формирования транзисторов на кремниевой пластине, а для двигателей, которые перемещают детали, роботов и транспортные системы внутри высокоавтоматизированной фабрики. Однако нехватка такого компонента способна остановить оборудование, стоимость которого несопоставимо выше цены самого магнита.
Уязвимость скрыта в середине производственной цепочки
Цепочка поставок редкоземельных магнитов состоит из нескольких отдельных стадий: добычи руды, разделения элементов, производства металлов и сплавов, изготовления магнитного порошка и выпуска готового магнита. Наличие месторождения не означает, что страна может быстро заменить китайскую продукцию. Международное энергетическое агентство оценивает долю Китая в добыче редкоземельных элементов для магнитов в 60%, в их переработке — в 91%, а в производстве спеченных постоянных магнитов — в 94% по итогам 2024 года.
Именно переработка и изготовление магнитов остаются наиболее трудными для диверсификации. Новая шахта увеличивает предложение сырья, но не решает проблему, если за пределами Китая не хватает мощностей для разделения элементов и серийного выпуска магнитов с заданными характеристиками. По оценке агентства, уже объявленные проекты магнитных производств вне доминирующего поставщика к 2035 году покрывают лишь около трети ожидаемого объема добычи в более диверсифицированных регионах.
Экспортные ограничения, введенные Китаем в апреле 2025 года, показали практическое значение этой концентрации. Поставки ряда тяжелых редкоземельных элементов и содержащих их магнитов резко сократились. После выдачи лицензий экспорт частично восстановился, но покупатели продолжили платить надбавку за продукцию из альтернативных источников. Эта надбавка отражает не только себестоимость, но и готовность компаний платить за меньшую зависимость от одного поставщика.
Замена магнита требует заново проверить двигатель и оборудование
Отказ от редкоземельного магнита не сводится к покупке такой же детали у другого производителя. Асинхронные и реактивные двигатели могут работать без постоянных редкоземельных магнитов, а некоторые конструкции используют феррит. Но разные решения отличаются мощностью, размером, точностью управления, тепловыделением и потреблением электроэнергии.
Для фабрики микросхем эти различия критичны. Производственная линия должна работать с высокой точностью, а любое изменение оборудования проходит проверку на совместимость, надежность и влияние на выход годных пластин. Новый двигатель может потребовать другой электроники управления, охлаждения или компоновки. Поэтому изменение конструкции занимает больше времени, чем обычная смена поставщика.
TSMC пока только опрашивает производителей оборудования, а массовое внедрение альтернативных двигателей не подтверждено. Компания также не раскрывала стоимость перехода и перечень установок, в которых рассматривается замена. Это ограничивает возможность оценить сроки. Тем не менее сам запрос крупнейшего производителя показывает, что редкоземельный риск переместился из отделов закупок в проектирование промышленного оборудования.
Небольшой компонент может задержать крупные инвестиции
Масштаб последствий определяется не стоимостью магнита, а стоимостью простаивающего актива. В третьем квартале 2026 года TSMC направила на капитальные расходы 443 млрд новых тайваньских долларов. Двухнанометровая технология уже дала 8% выручки от продажи пластин. Если недоступная деталь задерживает ввод установки, компания позже получает доход со всей производственной линии, а заказчики дольше ждут процессоры.
У компаний есть три основных способа уменьшить риск. Первый — создавать запасы магнитов и запасных узлов. Это быстро, но связывает оборотный капитал и не защищает от длительного ограничения. Второй — покупать магниты и переработанные материалы в других странах. Такой вариант сохраняет конструкцию двигателя, но альтернативные мощности пока ограничены. Третий — изменить сам двигатель, устранив зависимость от дефицитного материала. Он требует больше времени и расходов на разработку, зато дает наиболее устойчивый результат.
Выиграть могут производители промышленных двигателей, систем управления и магнитов за пределами Китая, если они способны пройти техническую проверку и обеспечить серийные поставки. Для производителей оборудования возникает новый критерий конкуренции: заказчику важны уже не только производительность и цена установки, но и происхождение критических компонентов.
Диверсификация будет измеряться сроком замены, а не числом поставщиков
Формальное наличие двух поставщиков мало помогает, если оба используют китайские магнитные материалы или технологии переработки. Поэтому TSMC и другим промышленным компаниям придется прослеживать цепочку глубже первого уровня: от готового двигателя до сплава и переработанного оксида.
Главным показателем устойчивости станет время, необходимое для перехода на альтернативный узел без остановки производства. Запасы позволяют выиграть месяцы, новые производственные мощности — увеличить географический выбор, а изменение конструкции — сократить потребность в самом материале. Эти меры дополняют друг друга, но ни одна не дает мгновенного решения.
Источники
- Reuters — запрос TSMC к поставщикам оборудования.
- Международное энергетическое агентство — структура цепочки поставок и доли Китая.
- TSMC — капитальные расходы и структура выручки в третьем квартале 2026 года.
