
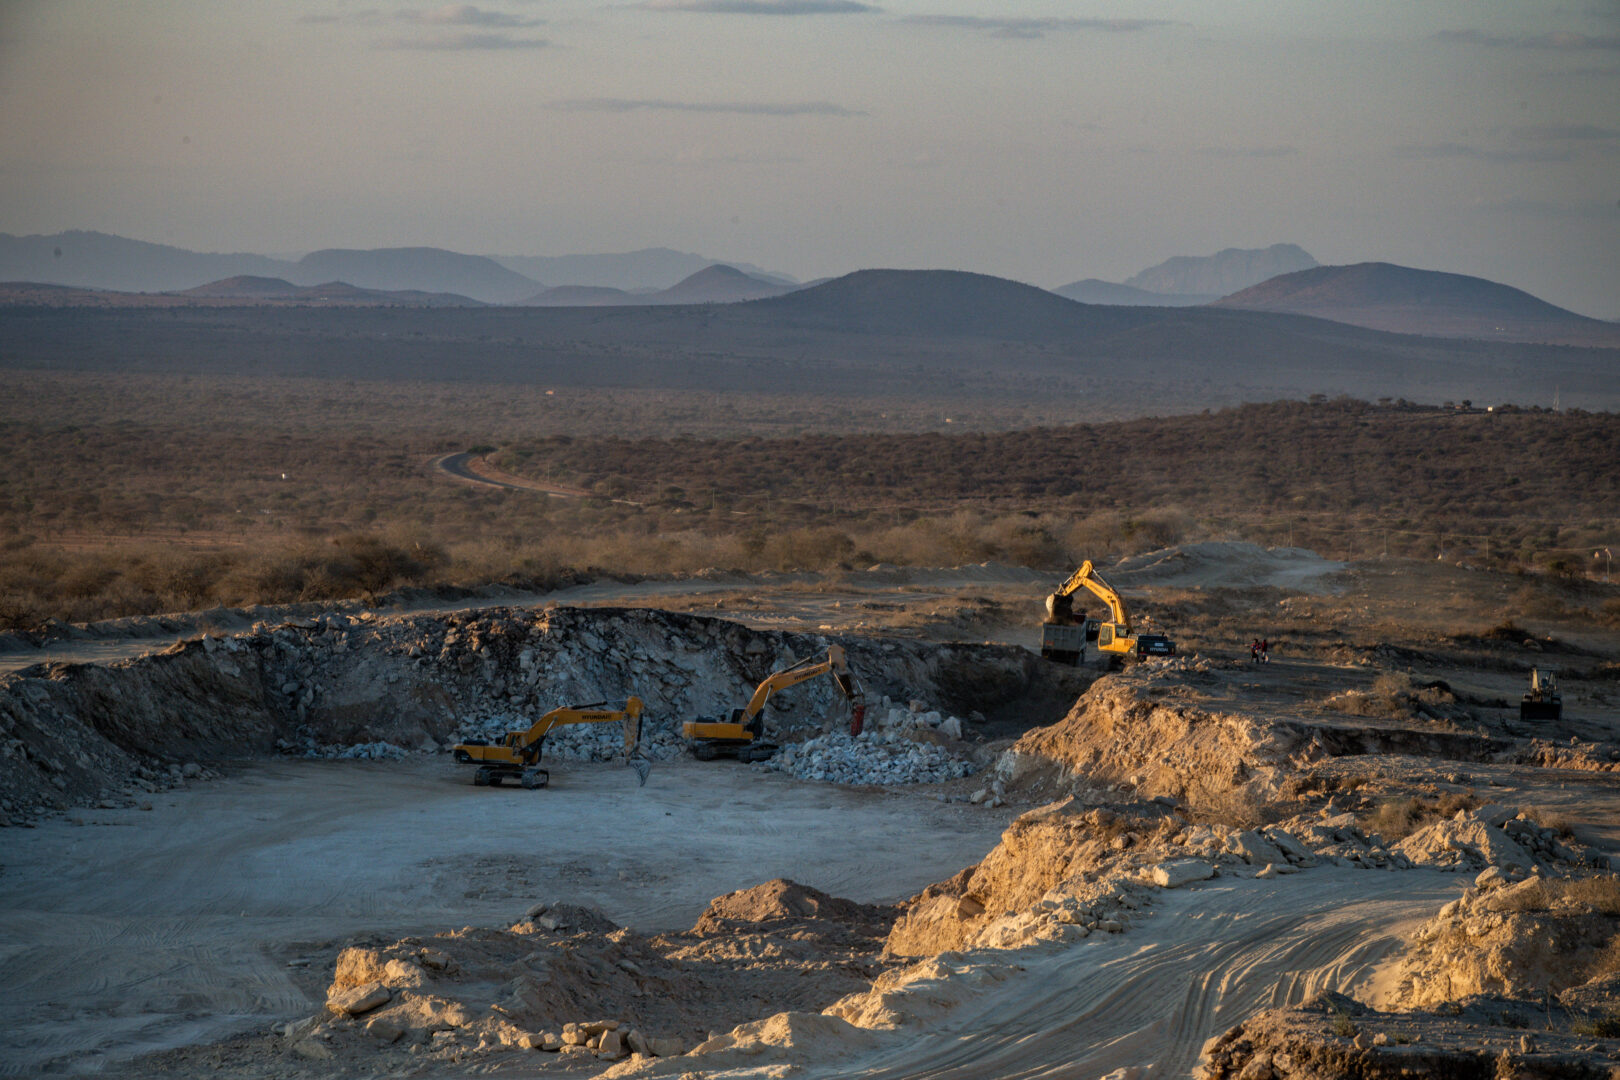
Energy Fuels 28 августа завершила приобретение Australian Strategic Materials, или ASM, и получила недостающее звено в будущей редкоземельной цепочке за пределами Китая. Сделка добавила к её американскому производству редкоземельных оксидов действующий завод металлов и сплавов в Южной Корее, проект крупного месторождения в Австралии и технологию, которую предполагается использовать на будущем американском предприятии.
В редкоземельной промышленности владение месторождением ещё не означает контроля над конечным продуктом. Руду необходимо переработать, разделить на отдельные элементы, превратить полученные оксиды в металлы и сплавы, а затем изготовить постоянные магниты с заданными характеристиками. Китай занимает господствующее положение именно потому, что контролирует не одно, а почти все звенья этой производственной цепочки.
Масштаб замысла Energy Fuels шире самой покупки ASM. В июне компания договорилась приобрести за 1,9 млрд долларов немецкую Vacuumschmelze, известную как VAC, — производителя магнитных материалов и готовых постоянных магнитов. Если эта сделка будет завершена, Energy Fuels сможет присутствовать на всех основных этапах: от получения сырья до выпуска изделия для автомобильной, оборонной и электронной промышленности.
Пока компания собрала скорее основу будущей системы, чем полностью работающую цепочку. Часть месторождений не введена в эксплуатацию, мощности по разделению тяжёлых редкоземельных элементов находятся на ранней стадии, корейский завод расширяется, американское производство металлов только планируется, а покупка VAC ещё не закрыта. Поэтому главный вопрос заключается не в том, достаточно ли у Energy Fuels активов. Вопрос в том, сможет ли она наладить их совместную работу быстрее, чем изменятся цены, государственная политика и спрос.
Что именно приобрела Energy Fuels
Условия сделки с ASM были согласованы в январе. Акционеры австралийской компании получили по 0,053 акции или депозитарной расписки Energy Fuels за каждую принадлежавшую им акцию ASM, а также денежную выплату в размере 0,13 австралийского доллара. На момент объявления это соответствовало общей стоимости около 1,60 австралийского доллара за акцию и предполагаемой оценке собственного капитала ASM примерно в 447 млн австралийских долларов.
Ключевой актив ASM — Korean Metals Plant в городе Очхан. Это одно из немногих предприятий за пределами Китая, способных в коммерческом масштабе превращать редкоземельные оксиды в металлы и сплавы. Завод может выпускать около 1 300 тонн неодим-железо-борного сплава в год. Идёт расширение, после которого мощность должна увеличиться до 3 600 тонн. Компания рассчитывает завершить его к концу 2026 года, однако этот срок остаётся прогнозом руководства.
Неодим-железо-борные магниты обладают высокой магнитной силой при небольшом размере. Они применяются в тяговых двигателях электромобилей, ветрогенераторах, промышленных роботах, беспилотниках, электронике и системах вооружений. Для сохранения рабочих свойств при высоких температурах в них могут добавляться тяжёлые редкоземельные элементы, прежде всего диспрозий и тербий.
ASM также владеет проектом Dubbo в австралийском штате Новый Южный Уэльс. Его ресурсная база включает редкоземельные элементы, цирконий, гафний и ниобий. Для Energy Fuels это потенциальный долгосрочный источник сырья, но Dubbo пока не является действующим рудником. Проекту нужны окончательное инвестиционное решение, финансирование и строительство. Ранее привлечение капитала было одним из его главных затруднений.
Таким образом, покупка ASM немедленно даёт Energy Fuels технологические знания и действующее производство сплавов, но не превращает все заявленные ресурсы в доступное сырьё. Различие между работающим заводом и проектом на бумаге здесь особенно важно.
Чего не хватало западным производителям
Редкоземельные элементы геологически не так редки, как можно предположить по названию. Сложность заключается в другом: они обычно встречаются вместе, обладают схожими химическими свойствами и требуют трудоёмкого разделения. Производство связано с большими объёмами реагентов, отходами и иногда радиоактивными примесями. Создать рудник проще, чем наладить экономически устойчивую переработку полного набора элементов.
По данным Международного энергетического агентства, доля Китая в выпуске спечённых постоянных магнитов выросла примерно с 50% в 2005 году до 94% в 2024 году. На страну также приходится около 90% переработки и разделения редкоземельного сырья. Поэтому новый рудник в США или Австралии не обязательно снижает зависимость от Китая: концентрат всё равно может отправляться туда для дальнейшей переработки.
Energy Fuels пытается закрыть именно этот разрыв. Её завод White Mesa в штате Юта первоначально создавался для переработки урана. Накопленные разрешения и способность работать с материалами, содержащими уран и торий, позволили приспособить предприятие к переработке монацита — побочного продукта добычи тяжёлых минеральных песков.
Действующая линия White Mesa рассчитана примерно на 1 000 тонн оксида неодима и празеодима в год. Компания уже провела промышленную партию этого материала. Производство диспрозия и тербия пока имеет опытный характер. Следующая очередь предприятия должна увеличить мощность по неодиму и празеодиму до более чем 6 000 тонн, а также добавить промышленное разделение тяжёлых редкоземельных элементов.
Технико-экономическое обоснование оценивает начальные капитальные затраты на это расширение примерно в 410 млн долларов. Строительство и запуск ещё предстоят, поэтому заявленные объёмы нельзя считать действующим производством.
| Этап | Основной актив | Текущее состояние |
|---|---|---|
| Сырьё | Donald, Dubbo, Bahia и Vara Mada | Проекты находятся на разных стадиях разработки; значительная часть добычи ещё не началась |
| Переработка и разделение | White Mesa, США | Работает линия неодима и празеодима; тяжёлые элементы пока осваиваются |
| Металлы и сплавы | Korean Metals Plant, Южная Корея | Действующее производство мощностью 1 300 тонн, расширяемое до 3 600 тонн |
| Американские металлы и сплавы | Планируемый American Metals Plant | Предприятие ещё не построено |
| Готовые магниты | VAC и завод в Самтере, США | Звено зависит от завершения покупки VAC |
Таблица показывает главное преимущество и одновременно главный риск стратегии. У компании есть активы на каждом участке будущего маршрута, но зрелость этих активов сильно различается. Одни уже производят товарную продукцию, другие расширяются, третьи существуют как проекты, требующие крупных вложений.
Последнее звено пока не принадлежит компании
ASM выпускает металлы и сплавы, но не закрывает цепочку до готового магнита. Это должна сделать VAC. Немецкая компания обладает технологиями производства магнитных материалов, а её американское предприятие в Самтере, штат Южная Каролина, рассчитано примерно на 2 000 тонн магнитов в год. Оно также имеет контракт на поставку неодимовых магнитных блоков для американского оборонного резерва.
Energy Fuels оценила покупку VAC в 1,9 млрд долларов исходя из своей биржевой цены на момент объявления. Предполагаемая оплата включает около 718 млн долларов наличными и более 65 млн новых акций, а при определённых условиях — дополнительный выпуск привилегированных бумаг. Сделка остаётся зависимой от выполнения условий и получения необходимых разрешений.
До её завершения корректнее говорить, что Energy Fuels создаёт производственную цепочку от руды до магнита, а не уже управляет ею. Закрытая покупка ASM доводит компанию до стадии металлов и сплавов. Только VAC добавит серийное изготовление готовых магнитов и прямой доступ к клиентам, которым нужны не оксиды или металлические заготовки, а детали с определёнными техническими характеристиками.
Это различие имеет финансовое значение. Чем ближе компания находится к конечному изделию, тем выше потенциальная доля добавленной стоимости и тем теснее отношения с автопроизводителями, оборонными подрядчиками и промышленными группами. Но вместе с этим возрастают требования к качеству, надёжности поставок и сертификации.
Energy Fuels покупает не просто предприятия. Она пытается устранить разрывы между добычей, химическим разделением и промышленным производством — именно те разрывы, на которых держится зависимость Запада от Китая.
Почему обычной рыночной логики недостаточно
Главная трудность западной редкоземельной промышленности заключается не в отсутствии спроса. Неодимовые магниты нужны растущему числу отраслей, а спрос на редкоземельные элементы для магнитов почти удвоился за десятилетие и превысил 90 тыс. тонн в 2024 году. Проблема — в способности новых производителей пережить период строительства и низкой загрузки, когда их затраты выше китайских.
Китайские компании обладают крупными действующими предприятиями, квалифицированными кадрами, развитой сетью поставщиков и государственными инструментами поддержки. Увеличение китайского предложения может снизить мировые цены именно тогда, когда западный проект пытается привлечь финансирование. Дешёвый импорт выгоден покупателю сегодня, но способен остановить строительство конкурирующих мощностей и сохранить зависимость на будущее.
Поэтому США всё активнее заменяют обычный рыночный спрос долгосрочными государственными обязательствами. Правительство вкладывает капитал в производителей, выдаёт льготные займы, заключает соглашения о закупках и создаёт стратегические запасы. В 2026 году было объявлено о формировании резерва критических материалов почти на 12 млрд долларов. Отдельные проекты получают государственные кредиты и гарантированный спрос со стороны оборонного сектора.
Energy Fuels также рассчитывает на такую поддержку. Компания получила условное предложение долгосрочного займа на 725 млн долларов для расширения переработки в Юте и создания американского производства металлов и сплавов. Однако финансирование требует дополнительной проверки и заключения окончательных соглашений.
На конец июня у Energy Fuels было около 996 млн долларов оборотного капитала. Большая его часть приходилась не на денежные средства, а на обращающиеся ценные бумаги; наличность и её эквиваленты составляли около 58 млн долларов. Баланс выглядит значительно сильнее, чем у многих небольших добывающих компаний, но одновременно профинансировать расширение White Mesa, разработку месторождений, строительство новых заводов и денежную часть покупки VAC будет непросто.
География как защита и источник сложности
Будущая система Energy Fuels охватывает несколько стран. Сырьевые проекты находятся в Австралии, Бразилии и на Мадагаскаре. Разделение предполагается сосредоточить в американском штате Юта. Металлы и сплавы уже производятся в Южной Корее. После покупки VAC изготовление магнитов будет распределено между Германией, США и другими площадками группы.
Такая география снижает зависимость от одного государства и соответствует стремлению США, Австралии, Южной Кореи и европейских стран создавать альтернативу китайским поставкам. Одновременно она усложняет логистику. Материалу придётся пересекать несколько границ, а компания будет зависеть от разных разрешительных систем, энергетических тарифов и требований к происхождению продукции.
Особое значение имеют правила американских оборонных закупок. С 2027 года ограничения на использование редкоземельных магнитов из Китая, России, Ирана и Северной Кореи должны охватывать более широкий набор стадий производства. Для Energy Fuels это создаёт защищённый рынок. Однако заказчикам потребуется документальное подтверждение происхождения материала на каждом этапе — от сырья до готового магнита.
Вертикальная интеграция облегчает такую проверку, поскольку меньше операций передаётся независимым поставщикам. Однако один сбой может нарушить работу всей системы. Задержка рудника оставит завод без сырья; задержка линии разделения — без необходимых оксидов; проблемы с качеством сплава остановят производство магнитов. Владение всей цепочкой повышает контроль, но концентрирует ответственность.
Три сценария для Energy Fuels
| Сценарий | Что должно произойти | Последствия |
|---|---|---|
| Полная интеграция | Покупка VAC завершается, White Mesa и корейский завод расширяются, сырьевые проекты запускаются в срок | Energy Fuels становится одним из немногих поставщиков за пределами Китая, контролирующих путь от сырья до готового магнита |
| Частичная цепочка | Действующие мощности растут, но часть месторождений или американских заводов задерживается | Компания выпускает оксиды и сплавы, однако продолжает покупать отдельные материалы или услуги у внешних поставщиков |
| Дорогая интеграция | Строительство дорожает, китайские цены снижаются, сделки и проекты требуют нового капитала | Экономическая отдача откладывается, а выпуск новых акций уменьшает долю существующих акционеров |
Первый сценарий обладает наибольшей стратегической ценностью, но требует одновременного успеха нескольких крупных проектов. Помимо инженерного исполнения, Energy Fuels понадобятся долгосрочные договоры с покупателями. Государственные закупки могут обеспечить начальную загрузку, однако для полного использования мощностей нужен гражданский спрос со стороны автомобильной промышленности, энергетики и робототехники.
Второй сценарий не будет полным провалом. Даже производство редкоземельных оксидов и сплавов за пределами Китая имеет самостоятельную ценность, особенно для оборонных заказчиков. Компания сможет продавать продукцию на разных стадиях переработки, не дожидаясь завершения всей системы. Но её рентабельность останется зависимой от сторонних производителей магнитов и внешних источников сырья.
Третий сценарий особенно опасен из-за масштаба планов. Покупка VAC значительно крупнее приобретения ASM. Одновременно компания финансирует добывающие проекты и расширение переработки. Если сроки сдвинутся, а цены на редкоземельные материалы снизятся, Energy Fuels может столкнуться с необходимостью нового привлечения капитала ещё до выхода предприятий на полную загрузку.
Что сделка означает для рынка
Покупка ASM показывает изменение подхода западных производителей критических материалов. Несколько лет назад компании пытались развивать отдельные рудники или заводы. Теперь они стремятся объединять разные стадии под единым контролем. Похожую стратегию используют MP Materials, Lynas и USA Rare Earth. Доступ к сырью без переработки оказался недостаточным, а перерабатывающий завод без гарантированных поставок слишком уязвим.
Для автомобильных и оборонных компаний появление нескольких вертикально интегрированных поставщиков означает возможность выбирать между независимыми цепочками. Это не обязательно приведёт к снижению цен: небольшие западные предприятия почти наверняка будут дороже китайских по крайней мере в первые годы. Их преимущество заключается в другом — в предсказуемости поставок и меньшем риске экспортных ограничений.
Для инвесторов Energy Fuels становится более сложной компанией. Её больше нельзя оценивать только как производителя урана или владельца редкоземельных проектов. Будущий результат зависит от промышленной интеграции, стоимости капитала, государственных контрактов и способности управлять предприятиями в нескольких юрисдикциях. Потенциальная выручка растёт, но вместе с ней увеличиваются организационные и финансовые риски.
Приобретение ASM закрывает одно из самых слабых мест западной промышленности — превращение оксидов в металлы и сплавы. Однако оно не отменяет китайского преимущества и не гарантирует завершения остальных проектов. Energy Fuels уже собрала значительную часть необходимых активов. Теперь ей предстоит доказать более трудное: что их можно связать в устойчивое производство, способное работать не только при государственной поддержке и высоких ценах, но и в условиях обычной промышленной конкуренции.
