
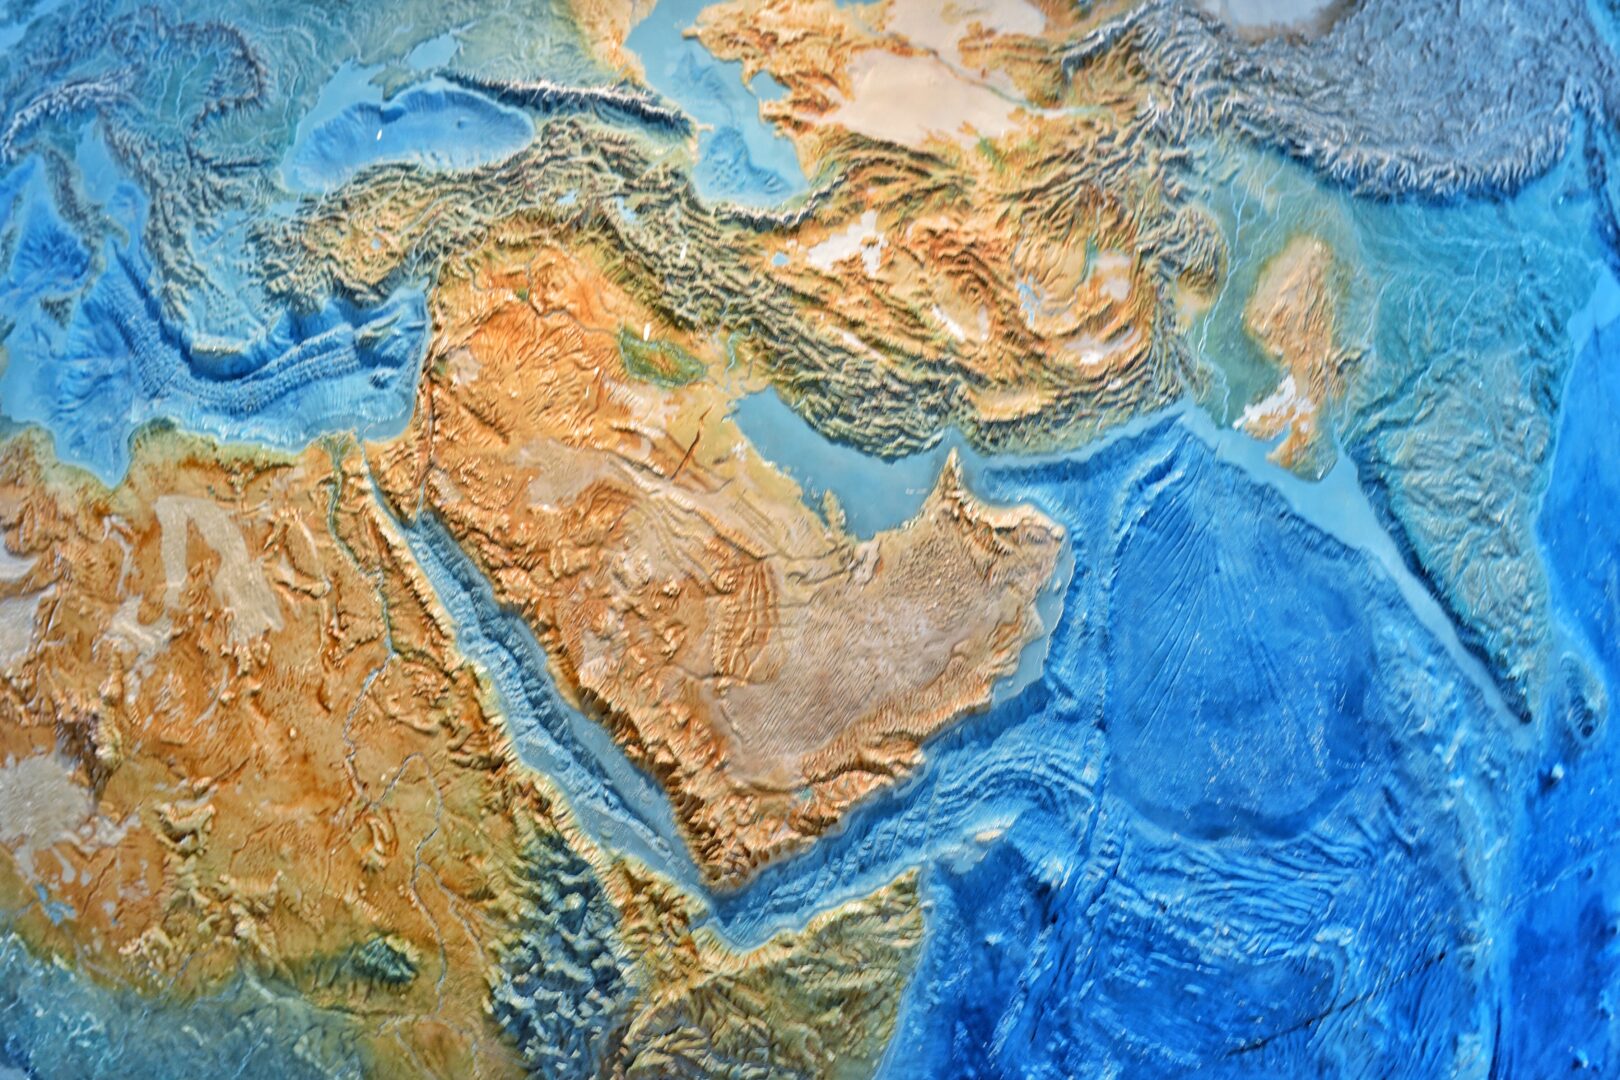
Саудовская Аравия предложила создать международную морскую коалицию для защиты торговых маршрутов в Красном море, Баб-эль-Мандебском проливе и Аденском заливе. Первый раунд консультаций прошёл в Эр-Рияде 30 июля: по данным саудовской стороны, в обсуждении участвовали представители 43 стран. Поводом стали атаки хуситов на суда, связанные с Саудовской Аравией, и угроза новых ограничений для нефтяных перевозок через один из ключевых проходов мировой торговли.
Для нефтяного рынка эта новость важна не только сама по себе. Красное море стало резервным маршрутом для части поставок из Персидского залива в момент, когда судоходство через Ормузский пролив остаётся под давлением. Если уязвимыми становятся сразу два направления, рынок получает не локальный сбой, а более сложный риск: нефть может быть добыта, оплачена и законтрактована, но её доставка становится дороже, медленнее и политически менее предсказуемой.
Главный риск для нефти смещается от скважины к маршруту: цена барреля всё больше зависит от того, насколько безопасно судну пройти через несколько узких морских коридоров.
Что произошло
Саудовская инициатива предполагает координацию стран, заинтересованных в защите судоходства в Красном море и прилегающих водах. По сообщениям региональных источников, обсуждаются совместные морские операции, обмен разведывательной информацией, учения и подготовка сил. Саудовское Министерство обороны заявило, что цель инициативы — укрепление морской безопасности, защита международных коридоров и противодействие угрозам для навигации и мировой торговли.
Обстановка обострилась после того, как хуситы объявили ограничения против саудовского судоходства. По данным Associated Press, группировка заявила о закрытии Баб-эль-Мандебского пролива для судов, связанных с Саудовской Аравией, и сообщила об атаках на саудовские нефтяные танкеры. The National также пишет, что как минимум один саудовский танкер был атакован, а часть судов была вынуждена менять маршрут или использовать более дорогие альтернативы.
Речь идёт не о второстепенной линии на карте. Баб-эль-Мандебский пролив соединяет Красное море с Аденским заливом и Индийским океаном. Через него проходит путь к Суэцкому каналу, а значит — один из главных маршрутов между Азией, Ближним Востоком и Европой. Для нефтяного рынка этот проход особенно важен потому, что он связывает саудовский порт Янбу на Красном море с покупателями в Азии и Европе.
Почему Красное море стало важнее
Обычно внимание нефтяного рынка сосредоточено на Ормузском проливе. По оценке Управления энергетической информации США, в 2024 году через него проходило около 20 млн баррелей нефти и нефтепродуктов в сутки, что соответствовало примерно пятой части мирового потребления жидкого топлива. Саудовская Аравия была крупнейшим поставщиком сырой нефти и конденсата через этот маршрут: на неё приходилось около 38% таких потоков через Ормуз.
У Саудовской Аравии есть важное преимущество перед многими соседями: трубопровод Восток — Запад, который соединяет нефтяные мощности на востоке страны с портом Янбу на Красном море. По данным американского энергетического ведомства, базовая мощность этого трубопровода составляет 5 млн баррелей в сутки, а в 2019 году Saudi Aramco временно расширяла её до 7 млн баррелей в сутки за счёт переоборудования части инфраструктуры.
Именно поэтому Янбу стал для Эр-Рияда стратегическим запасным выходом к рынку. Если поставки через Ормуз осложняются, часть нефти можно направить по суше на западное побережье и затем отправить танкерами через Красное море. Такая схема снижает зависимость от одного пролива, но не отменяет другой зависимости: выход из Красного моря в Индийский океан проходит через Баб-эль-Мандебский пролив рядом с побережьем Йемена.
В этом и состоит главный парадокс. Саудовская инфраструктура была создана для того, чтобы обойти один узкий коридор. Теперь рынку приходится оценивать, насколько надёжен другой. Если Красное море перестаёт быть спокойным резервным направлением, сама идея обходного маршрута становится менее убедительной.
Почему это важно для цены нефти
На сырьевом рынке физический дефицит и логистический риск часто действуют по-разному. Когда не хватает нефти, цена растёт из-за нехватки предложения. Когда нефть есть, но перевозка становится рискованной, рост может проявляться через страховые премии, фрахт, задержки, необходимость обходных маршрутов и повышенный спрос на запасы. Для конечного покупателя результат похож: баррель становится дороже, а поставки — менее устойчивыми.
В конце июля рынок уже показывал такую нервозность. По данным The National, Brent поднимался выше 100 долларов за баррель впервые с мая. Затем котировки частично откатились: The Wall Street Journal сообщала, что 30 июля Brent снизился до 89,03 доллара за баррель, а американская нефть — до 83,59 доллара. Однако сам откат не отменяет главного: рынок закладывает в цену возможность новых перебоев, даже если они пока не привели к полной остановке поставок.
Для трейдеров важно не только то, сколько нефти выйдет из порта сегодня. Им нужно понимать, какой маршрут будет доступен через неделю, как изменятся страховые условия, будут ли судовладельцы готовы отправлять танкеры в опасный район и какие гарантии получат покупатели. Чем меньше ясности, тем выше цена риска.
Особенно чувствительны к этому азиатские покупатели. Управление энергетической информации США оценивало, что в 2024 году 84% сырой нефти и конденсата, проходивших через Ормуз, направлялись в Азию. Китай, Индия, Япония и Южная Корея были крупнейшими получателями. Если маршруты через Персидский залив и Красное море одновременно становятся менее надёжными, азиатские НПЗ вынуждены активнее искать альтернативные поставки, пересматривать графики закупок и держать больше запасов.
Кто выигрывает и кто проигрывает
Первый проигравший — покупатель, который зависит от ближневосточной нефти и работает с небольшим запасом прочности. Для него растут не только прямые расходы на сырьё, но и скрытые издержки: страховка, фрахт, простой судов, необходимость заранее бронировать мощности и поддерживать большие складские остатки. Это особенно болезненно для стран, где цены на топливо быстро переходят в инфляцию.
Второй проигравший — сама Саудовская Аравия, несмотря на то что высокие цены на нефть могут поддерживать бюджетные доходы. Если часть объёмов становится сложнее вывезти, рост цены не всегда компенсирует снижение надёжности поставок. Кроме того, для Эр-Рияда вопрос выходит за рамки нефтяной выручки: под угрозой оказывается репутация страны как стабильного поставщика, способного обеспечивать рынок даже в период региональной напряжённости.
Потенциальные выигравшие — экспортёры, чьи маршруты выглядят безопаснее. Это могут быть поставщики из Атлантического бассейна, отдельные производители в Африке, США, Латинской Америке и России, если покупатели готовы принимать связанные с этим политические и финансовые риски. Выигрывают и судоходные компании, способные работать в сложных условиях: высокие ставки фрахта обычно улучшают их выручку, хотя одновременно повышают операционные и страховые риски.
Отдельно стоит выделить нефтепереработку. Если дорожает не только сырая нефть, но и перевозка нефтепродуктов, напряжение может быстрее перейти в цены на дизель, авиационное топливо и бензин. Международное энергетическое агентство в июльском обзоре уже указывало, что рынки нефтепродуктов остаются более напряжёнными, чем рынок сырой нефти. Это означает, что потребитель может почувствовать кризис маршрутов даже тогда, когда базовая цена барреля выглядит умеренной.
Почему морская коалиция не решает проблему сразу
Создание коалиции может снизить риск для судоходства, но такой механизм не даёт мгновенного результата. Для рынка важны не только заявления, но и практические параметры: какие страны реально направят силы, какие суда получат сопровождение, как будет распределяться ответственность, кто будет оплачивать защиту маршрутов и насколько быстро страховщики пересмотрят тарифы.
Есть и политическое ограничение. Морская безопасность в Красном море затрагивает интересы стран региона, импортёров нефти в Азии, европейских покупателей, судовладельцев и страховщиков. У всех этих сторон разные мотивы. Для Эр-Рияда это вопрос экспорта и национальной безопасности. Для азиатских стран — вопрос стабильных поставок. Для европейцев — вопрос торговли через Суэцкий канал. Для судовладельцев — вопрос стоимости риска и ответственности перед экипажами.
Даже широкая коалиция не может полностью снять угрозу, если атаки остаются возможными, а политическое урегулирование не просматривается. Она может повысить цену дальнейших атак, улучшить наблюдение, ускорить обмен информацией и вернуть часть уверенности перевозчикам. Рынок, однако, будет оценивать не число стран в списке участников, а фактическую безопасность рейсов.
Три сценария для рынка
| Сценарий | Что происходит | Последствия для нефти |
|---|---|---|
| Стабилизация маршрута | Коалиция обеспечивает сопровождение судов, атаки сокращаются, страховщики постепенно снижают премии. | Риск в цене нефти уменьшается, Brent может вернуться к движению по фундаментальным факторам спроса и предложения. |
| Затяжная неопределённость | Часть судов продолжает проходить через Красное море, но фрахт и страховка остаются дорогими. | Цена барреля получает устойчивую надбавку за риск, особенно в поставках в Азию и Европу. |
| Новая волна перебоев | Судовладельцы чаще отказываются от маршрута, грузы идут в обход, растут задержки и стоимость перевозки. | Нефть и нефтепродукты дорожают сильнее, чем следует из баланса добычи и спроса; растёт давление на инфляцию. |
Наиболее вероятным в ближайшее время выглядит второй сценарий. Полная нормализация требует устойчивой безопасности, а резкое ухудшение возможно при новых атаках на танкеры или портовую инфраструктуру. Поэтому рынок, скорее всего, будет жить в режиме повышенной осторожности: цены могут снижаться на новостях о дипломатии или успешном сопровождении судов, но быстро возвращать риск при новых инцидентах.
Что это означает для Саудовской Аравии
Для Эр-Рияда Красное море — не только транспортный маршрут, но и элемент экономической стратегии. Саудовская Аравия много лет вкладывала средства в то, чтобы не зависеть полностью от восточного побережья и Ормузского пролива. Порт Янбу, трубопровод Восток — Запад и промышленные проекты на западном побережье должны были дать стране больше гибкости.
Теперь эта гибкость проходит практическую проверку. Если Красное море остаётся надёжным, Саудовская Аравия подтверждает способность поддерживать экспорт даже при осложнениях в Персидском заливе. Если нет, то инвесторы и покупатели увидят, что резервная система тоже зависит от безопасности одного узкого прохода.
Это имеет значение и для бюджета. Financial Times сообщила, что экономика Саудовской Аравии во втором квартале 2026 года сократилась на 4,8% в годовом выражении, а нефтяной сектор — на 24,7%. Даже если высокие цены частично поддерживают доходы, такие цифры показывают чувствительность экономики к перебоям в экспортных потоках. Для страны, которая финансирует крупные инфраструктурные и социальные проекты, надёжность поставок становится не менее важной, чем сама цена нефти.
Что это означает для покупателей
Для импортёров главный вывод прост: зависимость от одного региона становится дороже. Даже если долгосрочные контракты сохраняются, покупателям приходится учитывать риск задержек, запасные маршруты, платёжные условия и доступность танкеров. Нефтеперерабатывающие заводы в Азии могут активнее диверсифицировать закупки, но это не всегда быстро и не всегда дёшево. Нефть разных сортов имеет разные характеристики, а переработка часто настроена под конкретную смесь сырья.
Европейские покупатели также не защищены полностью. Красное море связано с Суэцким каналом, а значит, любые сбои в этом районе влияют не только на нефть, но и на контейнерные перевозки, химическую продукцию, удобрения и широкий набор промышленных товаров. Для Европы это особенно чувствительно в момент, когда высокая стоимость энергии уже не раз становилась фактором промышленной слабости.
Для США прямой нефтяной эффект меньше: американская экономика значительно меньше зависит от поставок из Персидского залива, чем Азия. Но мировой рынок нефти един. Если Brent дорожает из-за риска в Красном море, это отражается на ценах топлива, инфляционных ожиданиях и решениях центральных банков. Даже страна с высокой собственной добычей не может полностью отделиться от глобальной цены.
Более широкий вывод
История вокруг Красного моря показывает, что нефтяной рынок становится рынком маршрутов. Раньше инвесторы чаще смотрели на объём добычи, решения экспортёров и состояние запасов. Теперь им приходится почти с такой же внимательностью следить за проливами, портами, страховщиками и поведением судовладельцев.
Это меняет саму природу риска. Перебой может возникнуть не там, где нефть добывают, а там, где её перевозят. Он может быть частичным, но достаточно дорогим, чтобы повлиять на цену. Он может не остановить рынок, но замедлить его настолько, что покупатели начнут платить за надёжность поставки, а не только за качество сырья.
Саудовская инициатива по защите Красного моря — попытка вернуть рынку уверенность в том, что обходной маршрут остаётся рабочим. Но уверенность на нефтяном рынке восстанавливается не заявлениями, а регулярными рейсами без инцидентов. Пока этого нет, Красное море будет оставаться не просто географией, а самостоятельной статьёй в цене барреля.
