
Япония завершила первую половину 2026 финансового года с дефицитом внешней торговли в 2,82 трлн иен. Экспорт достиг рекордных 63,46 трлн иен и вырос на 18,4%, но импорт увеличился еще быстрее — на 20,4%, до 66,28 трлн иен. Высокие цены на нефть оказались сильнее эффекта от роста поставок автомобилей, оборудования и электронных компонентов.
Эта статистика показывает, почему рост экспорта не всегда улучшает положение импортирующей энергоресурсы экономики. Когда страна продает больше товаров, но за каждую единицу ввезенного топлива платит значительно дороже, часть дополнительной экспортной выручки уходит поставщикам сырья. Одновременно дорожают перевозки, электроэнергия и производство внутри страны.
Япония покупает меньше нефти, но платит за нее больше
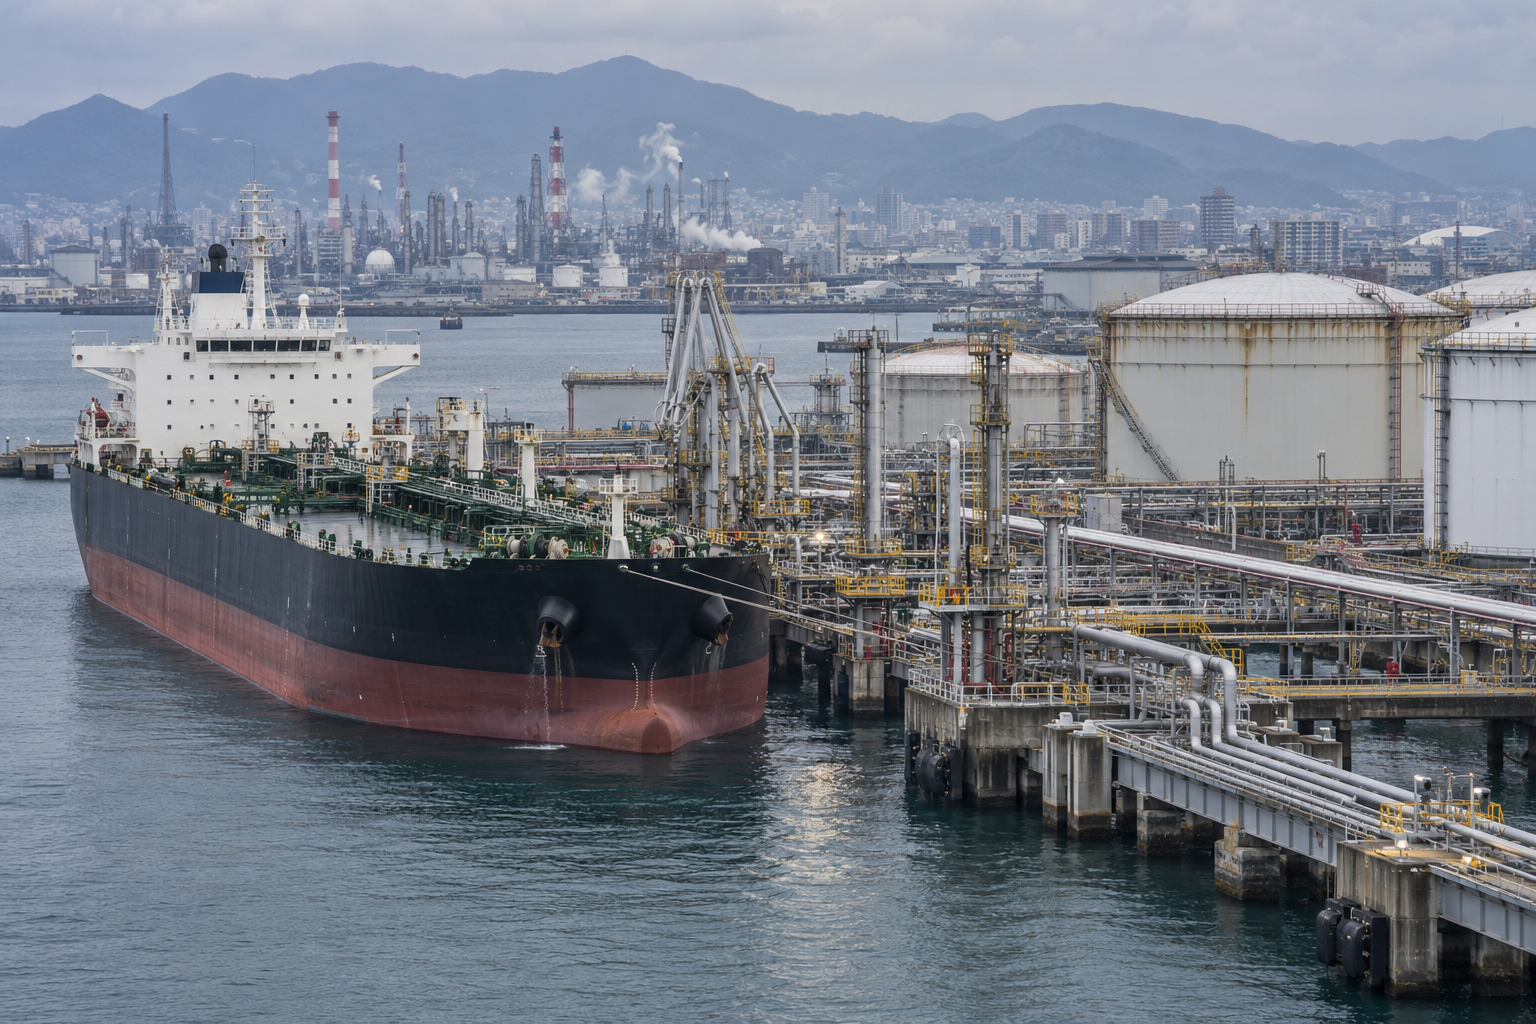
По предварительным данным Министерства финансов Японии, физический объем импорта нефти с апреля по сентябрь сократился на 21,2% по сравнению с тем же периодом прошлого года. Его стоимость при этом выросла на 26,3%, до 5,74 трлн иен. Такое расхождение означает, что ценовой эффект намного превысил экономию от снижения закупок.
Для торгового баланса имеет значение стоимость груза на границе, а не только число баррелей. Если цена нефти в долларах растет одновременно с ослаблением иены, японский покупатель получает двойное удорожание: каждый баррель стоит больше долларов, а для покупки каждого доллара требуется больше национальной валюты.
Сентябрь стал пятым подряд месяцем торгового дефицита. Отрицательное сальдо составило 536,6 млрд иен. Месячные показатели могут заметно меняться из-за сроков поставок, но полугодовая динамика показывает более устойчивый сдвиг в условиях торговли страны.
Энергетическая зависимость усиливает внешний ценовой шок
По данным японского Агентства природных ресурсов и энергетики, самообеспеченность страны энергией в 2024 финансовом году составляла 16,4%. Япония по-прежнему зависит от импорта нефти, угля и сжиженного природного газа. Поэтому перебои на Ближнем Востоке отражаются не только на нефтепереработке, но и на себестоимости химической продукции, пластмасс, грузовых перевозок и электроэнергии.
Запасы смягчают риск физического дефицита. В феврале 2026 года государственные и коммерческие резервы соответствовали примерно восьми месяцам потребления нефти. Но запас не устраняет ценовой шок. Использование резервов позволяет выиграть время и поддержать поставки, однако не возвращает мировые цены и курс иены к прежнему уровню.
Диверсификация закупок также имеет цену. Альтернативный поставщик может находиться дальше, предлагать другой сорт нефти или требовать более дорогой логистики. Нефтеперерабатывающим заводам приходится учитывать пригодность сырья для конкретной установки, а не выбирать его только по цене.
Слабая иена помогает экспортерам, но дорожает для внутреннего рынка
Ослабление национальной валюты увеличивает иенную выручку экспортеров, если они получают оплату в долларах и сохраняют объем продаж. Этот эффект поддерживает прибыль производителей автомобилей, оборудования и электроники. Но он распределяется неравномерно: компании, которые одновременно импортируют энергию и материалы, теряют часть валютного преимущества.
Домохозяйства получают другой результат. Более дорогие топливо, коммунальные услуги и перевозки уменьшают реальные доходы, если заработная плата растет медленнее. Потребление может ослабнуть даже при хороших показателях экспортных компаний. Поэтому рекордный экспорт не гарантирует столь же сильного роста всей экономики.
Для предприятий важна возможность перенести затраты в цены. Компания с сильным брендом или дефицитным продуктом может повысить цену для покупателя. Поставщик с низкой маржой и высокой конкуренцией чаще принимает удар на прибыль. В результате один и тот же энергетический шок повышает инфляцию и одновременно ухудшает финансовое положение части бизнеса.
Банку Японии приходится выбирать между инфляцией и спросом
С 24 сентября Банк Японии ориентирует однодневную межбанковскую ставку примерно на 1,25%. Повышение ставки способно поддержать иену и снизить импортную инфляцию, но одновременно делает кредиты дороже для компаний и домохозяйств. Оно также не увеличивает предложение нефти, поэтому не может быстро устранить источник шока.
Бюджетные меры создают обратный компромисс. Снижение налогов или субсидии на энергию временно уменьшают счет потребителя, но переводят часть расходов на государство. Если поддержка охватывает всех, включая обеспеченные домохозяйства и компании с возможностью платить, бюджет тратит больше средств, чем требуется для защиты наиболее уязвимых групп.
Устойчивое улучшение торгового баланса будет зависеть от трех показателей: цены импортируемой энергии, курса иены и способности компаний сохранять экспортную выручку без чрезмерного снижения цен. Рекордный экспорт остается важным преимуществом, но он не компенсирует энергетический шок автоматически.
Источники
- Министерство финансов Японии — статистика внешней торговли за апрель–сентябрь 2026 года.
- Банк Японии — действующий ориентир процентной ставки.
- Агентство природных ресурсов и энергетики Японии — самообеспеченность энергией.
- Агентство природных ресурсов и энергетики Японии — оценка нефтяных резервов.
