
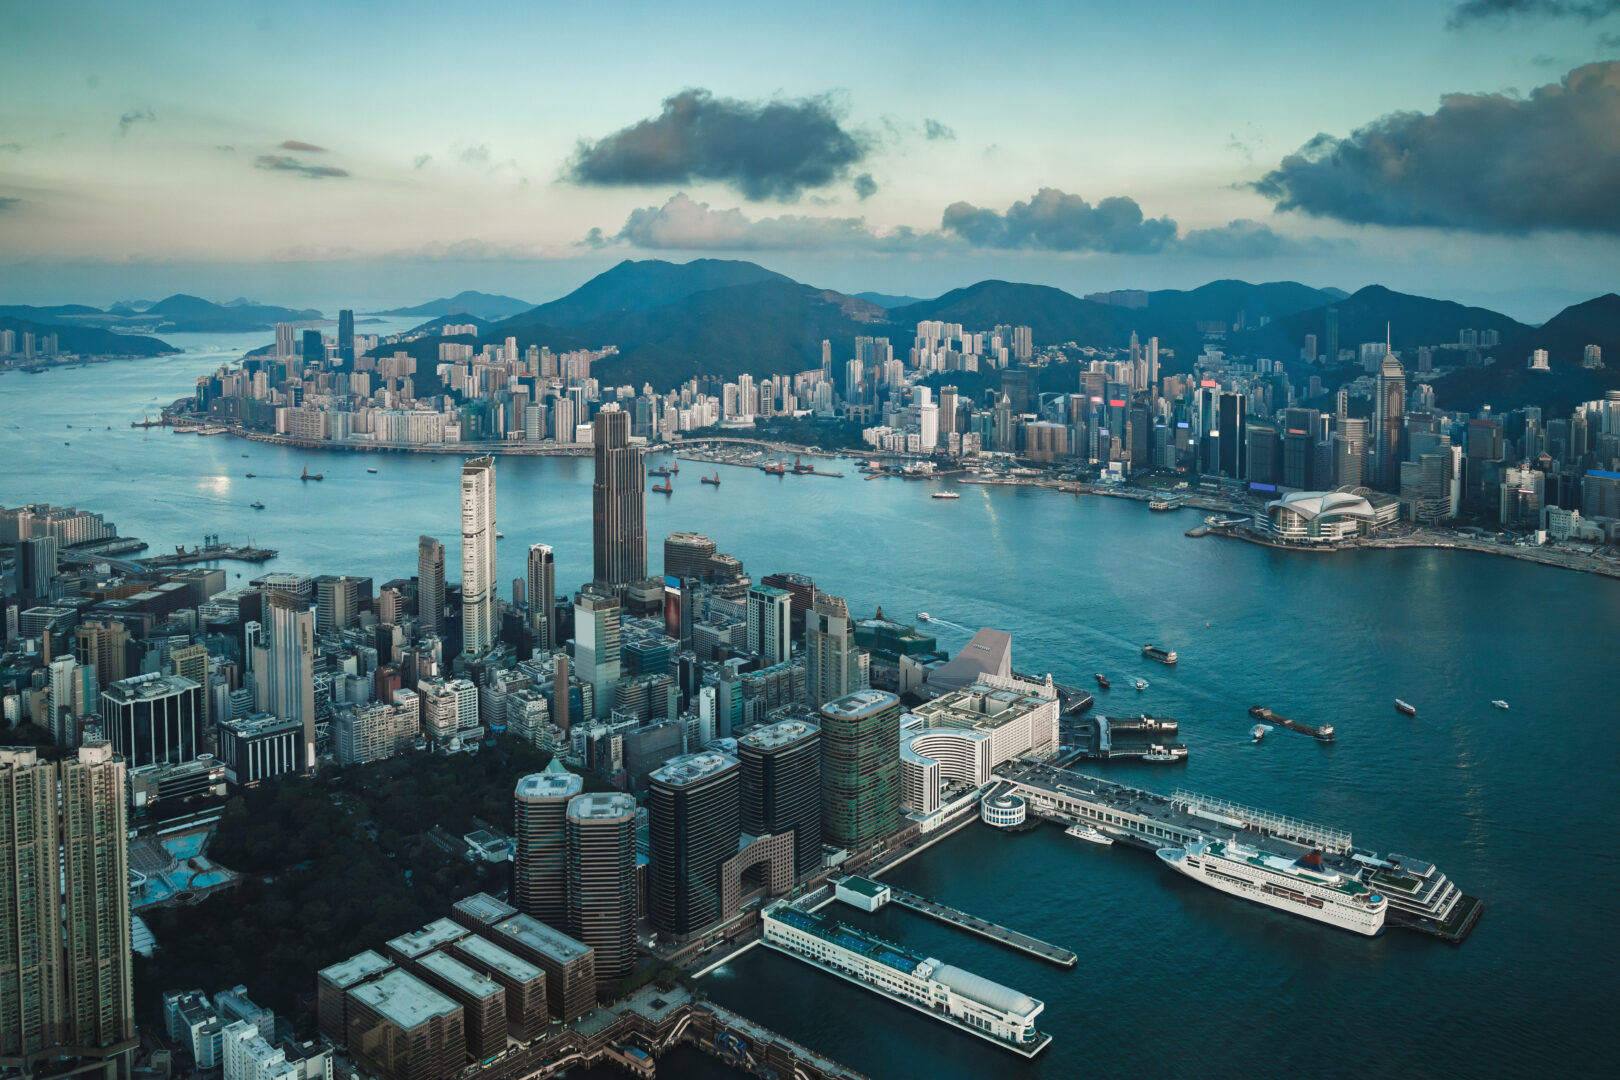
Китайские власти 7 июля объявили о расширении доступа материковых инвесторов к облигациям в Гонконге: годовая квота по южному направлению программы взаимного доступа к облигационным рынкам будет увеличена с 500 млрд до 800 млрд юаней.
Решение Народного банка Китая и гонконгских регуляторов выглядит техническим, но его значение шире. Пекин открывает для своих институциональных инвесторов ещё один регулируемый канал вывода капитала за пределы материкового рынка, не отказываясь от контроля над трансграничными потоками. Гонконг, в свою очередь, получает новый аргумент в борьбе за статус главного офшорного центра юаня.
Главный смысл решения — не только в увеличении лимита. Китай пытается решить сразу три задачи: дать своим инвесторам доступ к более широкому набору инструментов, поддержать рынок облигаций в Гонконге и сделать юань более привычной валютой для международного финансирования.
Что изменилось
Глава Народного банка Китая Пань Гуншэн сообщил на гонконгском форуме по рынкам фиксированной доходности и облигационным каналам, что годовая квота по южному направлению программы будет повышена до 800 млрд юаней. Сейчас она составляет 500 млрд юаней. По сути, регулятор увеличивает допустимый объём покупок офшорных облигаций материковыми инвесторами на 60%.
Программа позволяет инвесторам из материкового Китая покупать облигации через инфраструктуру Гонконга. Для китайского финансового рынка это важный компромиссный механизм: капитал получает ограниченную внешнюю свободу, но не выходит из поля зрения регуляторов.
Расширение касается не только размера квоты. Гонконгская денежно-кредитная администрация сообщила, что власти поддержат включение инструментов, связанных с облигациями в гонконгских долларах и юанях, подключение рынка облигаций Макао, развитие операций обратного выкупа с использованием облигаций по южному направлению, а также улучшение работы маркетмейкеров.
Отдельно объявлены меры для офшорного рынка юаня. Размер специального инструмента предоставления юаневой ликвидности гонконгским банкам будет увеличен с 200 млрд до 500 млрд юаней с 10 июля 2026 года. Сроки предоставления средств также расширят: к существующим добавятся девятимесячные, двухлетние и трёхлетние операции.
Почему это важно сейчас
Решение принято в момент, когда доходность на материковом рынке облигаций остаётся низкой. По данным Financial Times, доходность десятилетних государственных облигаций Китая опускалась примерно к 1,7%. Для страховых компаний, банков, управляющих активами и других крупных инвесторов это создает простую проблему: обязательства остаются длинными, а доходность безопасных внутренних активов становится всё менее достаточной.
В таких условиях спрос на более доходные инструменты за пределами материкового рынка растёт. Часть китайского капитала уже искала возможности в гонконгских акциях с высокими дивидендами. Расширение облигационного канала может сделать этот поиск более институциональным и менее зависимым от отдельных рыночных всплесков.
Для Пекина это удобная форма либерализации. Китай не открывает счёт движения капитала полностью и не снимает ключевые ограничения. Он расширяет специально созданный коридор, где правила, участники, лимиты и инфраструктура заранее определены. Такую модель можно назвать управляемой открытостью: рынок получает больше пространства, но государство сохраняет возможность быстро менять параметры доступа.
Китай расширяет доступ к внешним облигациям не потому, что отказывается от контроля над капиталом, а потому, что контроль становится более гибким.
Юань как инвестиционная валюта
Для Китая интернационализация юаня давно перестала быть вопросом только торговых расчётов. Валюта не становится международной лишь потому, что ею оплачивают товары. Ей нужны рынки, доходность, ликвидность, инструменты хеджирования и привычка крупных инвесторов держать активы в этой валюте.
Именно поэтому новые меры затрагивают не один канал, а целую инфраструктуру. Речь идёт о торговой платформе для облигаций и валютных инструментов в Гонконге, расширении ликвидности для банков, развитии офшорной кривой доходности, операциях с облигациями и запуске новых производных инструментов.
Гонконгская денежно-кредитная администрация отдельно отметила планы поддержать запуск пятилетних фьючерсов на государственные облигации Китая в Гонконге 3 августа 2026 года. Такой инструмент важен не сам по себе, а как часть более зрелого рынка: инвесторам нужны не только облигации, но и способы управлять процентным риском.
Если Пекин хочет, чтобы юань чаще использовался в инвестициях, ему нужно создать за пределами материкового Китая более глубокий и удобный рынок. Гонконг остаётся естественной площадкой для такой задачи: он связан с китайской финансовой системой, но работает по международно узнаваемым правовым и рыночным правилам.
Что получает Гонконг
Для Гонконга решение имеет стратегическое значение. Город давно выполняет роль финансового шлюза между Китаем и внешним миром, но эту роль нужно постоянно подтверждать. Конкуренция за капитал в Азии усиливается, а геополитическое давление делает универсальный статус Гонконга менее очевидным, чем десять лет назад.
Расширение облигационного канала даёт Гонконгу несколько преимуществ. Во-первых, оно увеличивает потенциальный спрос на местные и офшорные облигационные инструменты. Во-вторых, поддерживает банки и торговую инфраструктуру, работающие с юанем. В-третьих, укрепляет позицию города как площадки, где китайские и международные финансовые интересы могут встречаться в регулируемой форме.
Показательно, что власти Гонконга одновременно продвигают рынок золота. 7 июля в городе началась пробная работа центральной системы клиринга золота. Формально этот шаг относится к сырьевому рынку, но логика та же: Гонконг хочет быть не просто площадкой для операций с акциями, а более широким центром торговли, расчётов и управления рисками.
Чем больше таких инструментов появляется в Гонконге, тем выше вероятность, что международные банки, эмитенты и институциональные инвесторы сохранят там значимые операции. Для города это вопрос не только оборотов, но и политико-экономической роли.
Кто выигрывает
Первый очевидный выгодоприобретатель — материковые институциональные инвесторы. Для них расширение квоты означает больше возможностей диверсифицировать портфели и получать доступ к инструментам, доходность которых может быть выше, чем на внутреннем рынке.
Второй — гонконгский рынок облигаций. Дополнительный спрос со стороны материкового Китая способен поддержать первичные размещения и вторичные торги, особенно если новые правила действительно расширят перечень доступных инструментов.
Третий — эмитенты, которым важно занимать в юанях или привлекать китайский капитал через Гонконг. Если офшорный рынок станет глубже, размещение облигаций в юанях может стать для них более практичным вариантом, а не только политическим жестом.
Но выигрыш не гарантирован. Большая квота сама по себе не создает качественные активы. Инвесторы будут смотреть на доходность, кредитный риск, ликвидность, валютные колебания и правовую защиту. Если рынок не предложит достаточного набора надёжных инструментов, часть лимита может остаться формальной возможностью.
Главные ограничения
Расширение доступа не означает полноценной финансовой либерализации Китая. Напротив, оно подчёркивает осторожность китайской модели. Пекин готов увеличивать каналы движения капитала, если они встроены в контролируемую инфраструктуру и не создают угрозы внезапного оттока средств.
Это особенно важно на фоне слабого внутреннего спроса, давления на недвижимость и сохраняющейся чувствительности валютного курса. Для китайских властей массовый неконтролируемый вывод капитала был бы куда опаснее, чем нехватка инвестиционных возможностей для отдельных институтов.
Поэтому новая квота — это не снятие барьеров, а их перенастройка. Регулятор показывает, что может дать рынку больше свободы там, где видит понятные границы риска. Такая политика может быть эффективной, но она сохраняет зависимость инвесторов от решений государства.
| Участник | Что получает | Главный риск |
|---|---|---|
| Материковые инвесторы | Больше доступа к офшорным облигациям и потенциально более высокой доходности | Ограниченный выбор качественных инструментов и валютный риск |
| Гонконг | Поддержку статуса офшорного центра юаня и рост активности на долговом рынке | Зависимость от решений Пекина и рыночного спроса |
| Пекин | Управляемое расширение роли юаня без полной отмены контроля над капиталом | Необходимость сохранять баланс между открытостью и финансовой стабильностью |
| Международные эмитенты | Потенциально более глубокий рынок заимствований в юанях | Недостаточная ликвидность и осторожность инвесторов |
Почему это шире рынка облигаций
На первый взгляд речь идёт о специализированном решении для профессиональных инвесторов. Но за ним стоит более крупный вопрос: как Китай будет расширять международное использование своей валюты, не повторяя путь стран с полностью открытыми финансовыми счетами.
Доллар стал мировой валютой не только благодаря размеру экономики США. Его поддержали глубокие рынки капитала, доверие к правовой системе, широкий выбор ликвидных инструментов и готовность иностранных инвесторов держать долларовые активы в периоды стресса. У юаня пока другая траектория. Китайская экономика велика, торговые связи обширны, но финансовая открытость остаётся ограниченной.
Поэтому Пекин действует постепенно. Он расширяет расчёты в юанях, поддерживает офшорную ликвидность, развивает гонконгскую инфраструктуру, создаёт каналы доступа к облигациям и производным инструментам. Это не быстрый путь к статусу мировой резервной валюты, но последовательная попытка сделать юань более удобным для конкретных операций.
Главный вопрос — хватит ли такой постепенности. Международным инвесторам нужна предсказуемость. Материковым инвесторам нужна доходность. Гонконгу нужна ликвидность. Пекину нужна стабильность. Эти цели совместимы, но только до тех пор, пока расширение рынка не вступает в конфликт с контролем над капиталом.
Три сценария
Первый сценарий — умеренно позитивный. Расширенная квота будет использоваться постепенно, рынок получит больше размещений, а гонконгский офшорный юань станет заметнее в корпоративном и институциональном финансировании. Это наиболее вероятный вариант, если доходность за пределами материкового рынка останется привлекательной, а регуляторы будут последовательно расширять инфраструктуру.
Второй сценарий — формальное расширение без большого рыночного эффекта. Квота вырастет, но активность будет ограниченной из-за недостатка ликвидных бумаг, осторожности инвесторов или слабой премии к внутреннему рынку. В этом случае решение останется важным политическим сигналом, но не станет поворотным моментом для рынка.
Третий сценарий — более быстрый рост спроса на офшорные инструменты. Если внутренние доходности в Китае останутся низкими, а институциональные инвесторы начнут активнее искать доходность, гонконгский рынок может получить заметный приток капитала. Тогда перед регуляторами встанет обратная задача: не допустить, чтобы управляемый канал превратился в источник давления на валюту и внутреннюю ликвидность.
Что это означает для рынка
Для рынка облигаций новость позитивна, но её не стоит переоценивать. Увеличение квоты создаёт возможность, а не гарантированный поток. Реальный эффект будет зависеть от того, насколько быстро появятся подходящие инструменты, насколько удобной станет торговая инфраструктура и как поведут себя доходности внутри Китая.
Для юаня значение шире. Китай укрепляет не столько валютный курс, сколько финансовую среду вокруг валюты. Международная роль денег строится не заявлениями, а повторяющимися операциями: размещениями, расчётами, хеджированием, ликвидностью, банковским фондированием. Новые меры как раз направлены на то, чтобы таких операций стало больше.
Для инвесторов за пределами Китая это сигнал о дальнейшем развитии Гонконга как рынка, где пересекаются китайская политика капитала и международная финансовая практика. Такая площадка может быть привлекательной, но она не свободна от политического риска. Правила доступа остаются частью государственной стратегии, а не нейтральной рыночной данностью.
Более широкий вывод
Китай не открывает финансовую систему рывком. Он расширяет её через узкие, но всё более крупные каналы. Это позволяет поддерживать контроль, не отказываясь от цели сделать юань более заметной валютой в торговле, инвестициях и резервах.
Именно поэтому увеличение квоты до 800 млрд юаней важно не как отдельная цифра, а как часть более широкой конструкции. Пекин предлагает рынку больше возможностей, но оставляет за собой право определять скорость движения. Гонконг получает новый импульс, но его роль по-прежнему зависит от того, насколько он нужен Китаю как внешнее финансовое окно.
В этом и состоит главный парадокс решения. Чем активнее Китай продвигает юань за пределы материкового рынка, тем больше ему нужны институты, которым доверяют внешние инвесторы. Но чем сильнее эти институты связаны с государственной стратегией, тем внимательнее рынок будет оценивать не только доходность, но и политические границы открытости.
