
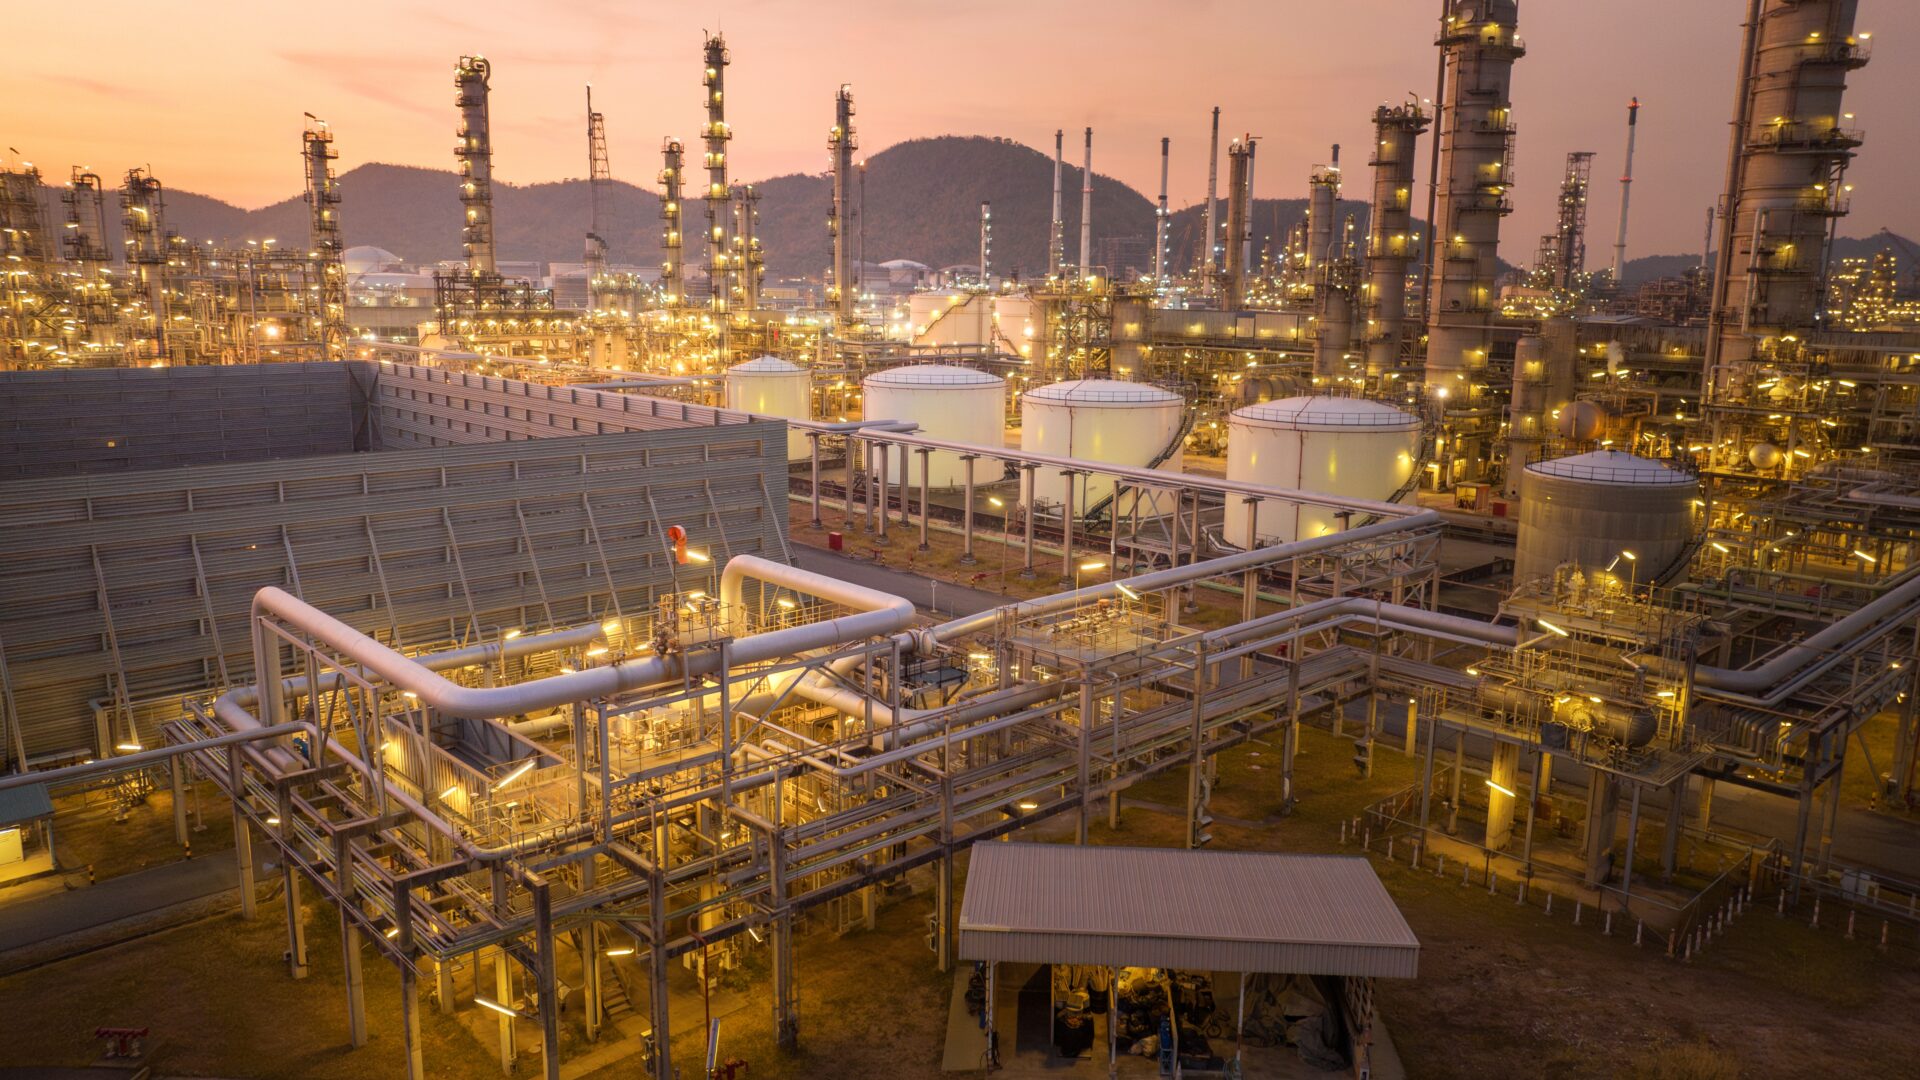
INEOS 22 сентября 2026 года объявила о приостановке работы трёх химических производств в Халле. Два предприятия уже прекратили выпуск продукции, третье, по сообщению компании, будет остановлено в ближайшие дни. На площадке производят уксусную кислоту, уксусный ангидрид и этилацетат — промежуточные вещества, необходимые фармацевтической, текстильной, пищевой, строительной и другим отраслям.
Компания объясняет решение прежде всего ценой газа, который в химическом производстве служит одновременно источником энергии и сырьём. По оценке INEOS, газ в Европе сейчас обходится в 12 раз дороже, чем в США. Это сравнение отражает рыночные условия на момент заявления и методику самой компании; его нельзя считать универсальной оценкой средних промышленных цен за длительный период. Однако более широкая картина сомнений не вызывает: европейские предприятия уже несколько лет платят за энергию заметно больше американских конкурентов, а очередное подорожание газа превращает этот разрыв в угрозу для производства.
Случай в Халле важен не только для Великобритании и не только для одной компании. Он показывает, как в Европе формируется постоянная надбавка к промышленной себестоимости. Её одновременно создают дорогой импортный газ, слабый спрос, расходы на сокращение выбросов и конкуренция со странами, где энергия дешевле, а экологические требования мягче. Для химического предприятия такая надбавка действует почти как дополнительный налог: её нельзя полностью переложить на покупателя, если тот может заказать аналогичный товар в США, на Ближнем Востоке или в Азии.
Что именно останавливает INEOS
Предприятия INEOS находятся в химическом парке Солтенд на востоке Англии. Согласно данным самой компании, их годовые мощности составляют около 500 тыс. тонн уксусной кислоты, 150 тыс. тонн уксусного ангидрида и 200 тыс. тонн этилацетата. Эти вещества редко заметны конечному потребителю, но входят в длинные производственные цепочки.
Уксусная кислота используется при выпуске упаковки, покрытий, красок, синтетических волокон и моющих средств. Уксусный ангидрид необходим для производства лекарств, пластмасс и обработанной древесины. Этилацетат применяется как растворитель в фармацевтике, печатных красках, клеях и лакокрасочной продукции. Остановка таких мощностей не означает немедленного исчезновения товаров из магазинов. Она означает, что европейским покупателям придётся искать больше сырья за пределами региона и принимать связанные с этим ценовые и транспортные риски.
INEOS называет предприятия в Халле последними крупными мощностями такого профиля в Европе. Это утверждение относится к сообщению компании и требует осторожного толкования: речь идёт о сопоставимых по масштабу установках по выпуску ацетильных соединений, а не об отсутствии в Европе любого производства этих веществ. Независимо подтверждено другое: площадка является крупнейшим европейским производителем уксусной кислоты, уксусного ангидрида и этилацетата, а её продукция поставляется потребителям по всему континенту.
Различаются и оценки занятости. INEOS заявляет, что работа трёх предприятий поддерживает почти 4 тыс. рабочих мест вместе с подрядчиками и связанными предприятиями. Газета The Guardian сообщает примерно о 240 сотрудниках, непосредственно занятых на трёх останавливаемых производствах. Поэтому 4 тыс. следует понимать как оценку компании для всей цепочки, а не как число работников, которые сразу лишаются рабочих мест.
Почему газ определяет судьбу химического завода
Для большинства предприятий энергия является одной из статей расходов. Для базовой химии её цена определяет саму возможность работать. Газ сжигают для получения тепла и пара, но одновременно используют как сырьё для химических реакций. Когда он дорожает, предприятие платит дважды: растут затраты и на поддержание технологического процесса, и на исходные компоненты.
Европейская комиссия ещё по итогам энергетического кризиса отмечала, что промышленные цены на газ и электроэнергию в Европе оставались в два-четыре раза выше, чем у основных торговых партнёров. Европейский совет химической промышленности сообщал, что с января по апрель 2026 года газ в Европейском союзе стоил в среднем в 3,3 раза дороже, чем в США. Во втором квартале разрыв продолжил расширяться.
Эти показатели не противоречат заявленным INEOS 12 разам. Они измеряют разные величины и периоды. Отраслевые данные показывают среднее соотношение за несколько месяцев, тогда как компания описывает текущие рыночные условия и расходы конкретных предприятий. Кроме того, итоговая цена для завода зависит от сроков договора, способа закупки, транспортных платежей и доли потребления, заранее защищённой от колебаний котировок.
Для европейской химической промышленности высокая цена газа — уже не временный счёт за кризис, а постоянная надбавка к себестоимости каждой произведённой тонны.
Преимущество США имеет устойчивую основу. Страна располагает собственной добычей дешёвого сланцевого газа и развитой сетью трубопроводов. Европа после резкого сокращения поставок из России заменила значительную часть трубопроводного газа более дорогим сжиженным. По данным Европейской комиссии, доля СПГ в импорте газа Евросоюза выросла с 20% в 2021 году до 45% в 2025-м. На США в 2025 году приходилось 26% всего импортируемого союзом газа, на Норвегию — 31%.
Такая перестройка повысила надёжность поставок, но не вернула прежней цены. Сжижение, морская перевозка и регазификация требуют дополнительных затрат. Кроме того, европейским покупателям приходится конкурировать за грузы с Азией. Любое нарушение поставок или рост зимнего спроса быстро отражается на котировках.
Халл — часть более широкого отступления
Положение отдельной площадки нельзя объяснить только решениями её владельца. Во втором квартале 2026 года загрузка мощностей химической промышленности Европейского союза составляла около 75%, свидетельствуют данные Европейского совета химической промышленности. Это заметно ниже многолетнего среднего уровня. Продажи в первой половине года увеличивались главным образом из-за цен, а не за счёт роста выпуска. Экспорт химической продукции сократился на 6,3% в стоимостном выражении, импорт — на 5,9%.
Европейская комиссия оценивает потери мощностей по выпуску продукции парового крекинга с 2021 года примерно в 15%, а аммиака — в 9%. Новые предприятия не компенсировали закрытия. Комиссия признаёт, что сектор одновременно испытывает давление высоких цен на энергию и сырьё, слабого спроса и конкуренции со стороны более дешёвого импорта.
Такое сочетание особенно опасно. Высокая загрузка позволяет распределить постоянные расходы на большой объём продукции. Если спрос слаб и предприятие работает на три четверти мощности, затраты на каждую тонну растут. Дорогой газ ещё больше ухудшает положение, а дешёвый импорт ограничивает возможность повысить цену. В результате даже современная установка может оказаться убыточной.
В прошлом закрытие старого завода нередко означало замену менее эффективной мощности новой. Сейчас инвестиционная цепочка нарушена. Чтобы построить или глубоко переоборудовать химическое предприятие в Европе, инвестору необходимо учесть не только текущую цену энергии, но и расходы на электрификацию, водород, улавливание углекислого газа, подключение к сетям и соблюдение меняющихся требований. Если ожидаемая доходность ниже, чем в другом регионе, капитал направляется туда, где проект проще окупить.
Цена выбросов и цена бездействия
INEOS возлагает часть ответственности на углеродные платежи. Поскольку предприятия находятся в Великобритании, они подчиняются британской системе торговли квотами, а не системе Европейского союза. Британские власти предоставляют энергоёмким предприятиям часть квот бесплатно, чтобы снизить риск переноса производства за рубеж. Однако бесплатное распределение не устраняет всех расходов: предприятие платит за выбросы сверх полученного объёма, а углеродная цена может косвенно входить в стоимость электричества и других ресурсов.
Важно отделять обоснованный вопрос о конкурентоспособности от требования отменить климатическую политику. Цена выбросов нужна для того, чтобы инвестиции в более чистые технологии имели экономический смысл. Если выбросы не имеют стоимости, модернизацию проще откладывать, а общество продолжает нести расходы, связанные с изменением климата и загрязнением воздуха.
Однако климатическая политика сталкивается с противоречием, когда внутренний производитель платит за выбросы, а импортный товар, произведённый с более высоким расходом топлива, получает доступ на рынок без сопоставимой нагрузки. Тогда сокращение выбросов внутри страны может частично достигаться за счёт переноса производства. В мировом масштабе результат может оказаться хуже, если новое место выпуска использует более углеродоёмкую энергию, а к производственным выбросам добавляется перевозка.
INEOS утверждает, что продукция из США имеет вдвое больший углеродный след, чем продукция площадки в Халле, а китайская — в восемь раз больший. Компания не опубликовала вместе с заявлением подробный расчёт, который позволил бы независимо проверить эти коэффициенты. Поэтому их следует рассматривать как оценку производителя. Сам риск переноса выбросов, однако, признан регуляторами: именно для его ограничения Великобритания и Европейский союз сохраняют бесплатные квоты для ряда отраслей и разрабатывают пограничные углеродные меры.
Проблема химической промышленности в том, что углеродный след сложно учесть на границе. Отрасль выпускает тысячи веществ, которые затем входят в лекарства, пластмассы, ткани, краски и другие товары. Определить выбросы для каждого продукта и проверить данные иностранного поставщика значительно труднее, чем, например, для тонны стали или цемента. Поэтому защита европейского производства может отставать от ужесточения требований внутри региона.
Кто выигрывает от остановки
В краткосрочной перспективе преимущество получают зарубежные предприятия со свободными мощностями. Американские производители располагают дешёвым газом, ближневосточные — доступом к углеводородному сырью, азиатские — крупным внутренним рынком и новыми промышленными комплексами. Если европейский спрос сохраняется, они смогут увеличить поставки или улучшить условия контрактов.
Для покупателей последствия неоднозначны. Импорт может оказаться дешевле местного производства при обычной работе рынка. Однако зависимость от меньшего числа внешних поставщиков повышает чувствительность к сбоям в портах, торговым ограничениям и росту стоимости перевозок. Для фармацевтики, оборонной промышленности и пищевого производства надёжность поставок некоторых веществ может быть не менее важна, чем их цена.
Работники и промышленные районы несут более прямые потери. Закрытие базового химического производства отражается на ремонтных службах, перевозчиках, лабораториях и поставщиках оборудования. Исчезновение крупного потребителя также ухудшает экономику общей инфраструктуры промышленного парка. Если она становится дороже для оставшихся предприятий, одно закрытие способно приблизить следующее.
Три возможных сценария
| Сценарий | Что должно произойти | Последствия для промышленности |
|---|---|---|
| Быстрое возобновление работы | Газ дешевеет, а INEOS получает приемлемые условия поставок или временную поддержку | Производственные цепочки сохраняются, но основная разница в себестоимости с США остаётся |
| Длительная консервация | Цены остаются высокими, а спрос не позволяет переложить расходы на покупателей | Европа увеличивает импорт, специалисты и подрядчики постепенно уходят из отрасли |
| Окончательное закрытие | Компания решает, что восстановление выпуска не окупит затрат | Регион теряет крупные мощности и становится сильнее зависим от зарубежных поставщиков |
Первый сценарий решает ближайшую проблему, но не устраняет её причину. Временная субсидия или снижение налога могут помочь пережить скачок цен, однако государству придётся определить, какие предприятия имеют стратегическое значение и как долго их следует поддерживать. Помощь без требований к модернизации рискует превратиться в постоянную компенсацию дорогой энергии.
Второй сценарий кажется обратимым, но длительная консервация редко бывает нейтральной. Оборудование требует обслуживания, специалисты находят другую работу, покупатели заключают новые контракты. Чем дольше простаивает предприятие, тем дороже его возвращение на рынок.
Третий сценарий наиболее важен для промышленной политики. После демонтажа установки или распада команды быстро восстановить производство невозможно. Зависимость от импорта закрепляется на годы, а государство теряет часть возможностей на случай торгового конфликта или нового нарушения поставок.
Что могут сделать власти
Европейская комиссия уже признала химическую промышленность одним из уязвимых звеньев экономики. Её план предусматривает меры по снижению стоимости энергии, поддержку модернизации, защиту от недобросовестной конкуренции и создание союза по критически важным химическим веществам. Великобритания развивает собственные программы скидок на электричество и совместного финансирования промышленных проектов.
Однако снижение счёта за электричество не решает проблему заводов, для которых газ является сырьём. Им нужны долгосрочные договоры на энергию, доступ к сетевой и портовой инфраструктуре, предсказуемые правила распределения квот и спрос на продукцию с меньшим углеродным следом. Пограничные меры также должны учитывать не только несколько базовых материалов, но и сложные химические цепочки — при условии, что такая система не превратится в непреодолимую административную нагрузку.
У государства нет убедительной причины сохранять каждое предприятие. Избыточные и устаревшие мощности должны уступать место более производительным. Однако случай Халла ставит более трудный вопрос: что делать, если останавливаются установки, которые владелец называет одними из наиболее эффективных, а замена их продукции может сопровождаться большими выбросами за рубежом?
Ответ требует отбора, а не общей раздачи помощи. Власти должны определить перечень химических веществ, критичных для здравоохранения, продовольствия, обороны и новой энергетики; оценить возможность их замены импортом; сопоставить углеродный след разных поставщиков; а затем направлять поддержку предприятиям, которые готовы вкладывать собственные средства в снижение потребления топлива и выбросов.
Что это означает для рынка
Для инвесторов остановка в Халле является ещё одним признаком того, что европейские энергоёмкие предприятия следует оценивать с учётом места производства, условий энергоснабжения и объёма необходимых вложений. Даже технически сильный актив может терять стоимость, если расположен на рынке с дорогим сырьём и не способен переложить дополнительные расходы на покупателей.
Для химических компаний возрастает значение географического распределения мощностей. Производитель с предприятиями в США, Азии и Европе может переносить объёмы между регионами. Независимый завод, привязанный к одному рынку газа, такой возможности не имеет. Это создаёт условия для дальнейшего укрупнения отрасли: крупные группы смогут приобретать нужные технологии и клиентские договоры, не сохраняя все европейские установки.
Покупателям химического сырья предстоит выбирать между минимальной ценой и устойчивостью поставок. После пандемии и энергетического кризиса многие компании обещали сократить зависимость от удалённых поставщиков. Однако готовность платить за местное производство остаётся ограниченной, особенно в отраслях с низкой рентабельностью. Без долгосрочных контрактов такая политика быстро уступает обычной закупке у самого дешёвого продавца.
Решение INEOS ещё не означает окончательного закрытия предприятий в Халле. Консервация оставляет возможность запустить их вновь. Но само появление такого решения показывает, насколько изменились условия. Европа сумела заменить значительную часть российского газа и избежать физического дефицита. Теперь выясняется, что безопасность поставок не равна промышленной конкурентоспособности.
Высокая цена газа стала для европейского производства системной надбавкой, которую оплачивают предприятия, их работники и потребители промежуточной продукции. Если климатические требования и торговая политика не будут согласованы, часть выпуска продолжит уходить туда, где энергия дешевле и выбросы выше. Тогда Европа может сокращать собственные промышленные выбросы быстрее, чем мировые. История трёх заводов в Халле — это проверка того, способна ли промышленная политика отличить дорогое прошлое от производства, которое ещё имеет смысл сохранить.
