
Рост доходностей государственных облигаций в США, Японии и Европе за последние дни стал не просто заметным рыночным движением, а важным сигналом для всей мировой финансовой системы. По данным Reuters на 19 мая, доходность 10-летних казначейских облигаций США поднялась до 4,671%, а 30-летних — до 5,178%, что стало самым высоким уровнем с июня 2007 года. Одновременно Reuters 18 мая сообщал о резком росте доходностей в Японии и еврозоне: доходность 30-летних японских бумаг достигла рекордного уровня, доходность 10-летних — максимума с 1996 года, а доходность 10-летних немецких облигаций выросла до максимума за 15 лет.
Эти движения важны не только для инвесторов в долговой рынок. Доходность государственных облигаций служит базовым ориентиром для стоимости кредита в экономике. Когда она растет одновременно в нескольких крупнейших экономиках, повышается стоимость заимствований для государств, банков, компаний и домохозяйств. Поэтому нынешняя распродажа на рынке облигаций уже нельзя рассматривать как исключительно американскую историю. Речь идет о более широком пересмотре ожиданий в отношении инфляции, ставок и бюджетной устойчивости.
Что стало непосредственным поводом
Новый виток распродажи был вызван сочетанием двух факторов. Первый фактор — более жесткие, чем ожидалось, данные по инфляции в США. Согласно данным BLS, потребительские цены в апреле выросли на 3,8% в годовом выражении после 3,3% в марте, а индекс цен производителей — на 6,0%. Существенный вклад в рост инфляции внес энергетический компонент: в потребительском индексе цены на энергию выросли на 17,9% в годовом выражении.
Второй фактор — сохраняющийся риск длительного энергетического шока на фоне конфликта вокруг Ирана. Для облигационного рынка это означает повышение вероятности того, что инфляция окажется устойчивее, чем предполагалось ранее, а центральные банки будут вынуждены дольше сохранять жесткую денежную политику. На этом фоне инвесторы начали пересматривать прежние ожидания, согласно которым ключевые ставки могли начать снижаться уже в обозримой перспективе.
Почему это уже не только американская проблема
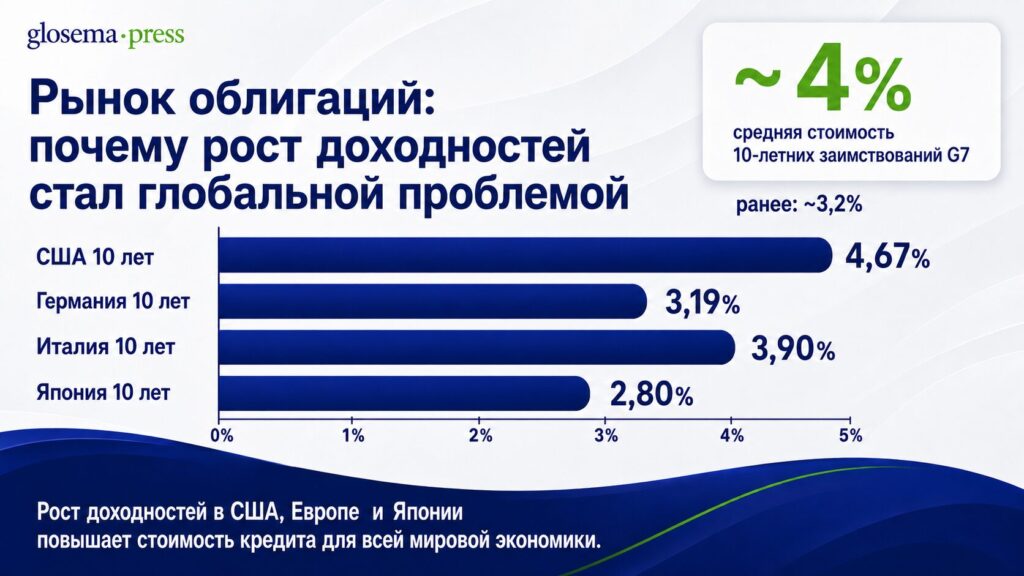
Еще недавно рост доходностей американских Treasuries можно было объяснять в основном внутренними факторами: размером бюджетного дефицита США, траекторией инфляции и ожиданиями по ставке ФРС. Однако текущая динамика показывает, что рынок оценивает ситуацию значительно шире. По оценке Reuters, средняя стоимость 10-летних государственных заимствований для стран G7 приблизилась к 4% против примерно 3,2% до начала войны в конце февраля.
Это означает, что инвесторы одновременно требуют более высокую доходность практически от всех крупнейших развитых заемщиков. Такой сдвиг особенно важен потому, что государственные облигации развитых стран используются как базовый ориентир для оценки широкого круга активов и кредитных инструментов. Если стоимость этих бумаг растет одновременно в США, Японии и Европе, это создает общее ужесточение финансовых условий даже без новых решений со стороны центральных банков.
Япония в данном случае представляет особый интерес. В течение многих лет японский долговой рынок оставался исключением на фоне низкой инфляции и крайне мягкой политики Банка Японии. Однако Reuters 18 мая сообщил, что доходность 30-летних японских облигаций достигла рекордного уровня, а 10-летних — максимума почти за три десятилетия. Для экономики с очень высоким уровнем государственного долга это означает, что обслуживание бюджета в перспективе может стать заметно дороже.
В еврозоне рост доходностей также выходит за рамки технического рыночного движения. Немецкие облигации остаются ключевым ориентиром для валютного блока в целом, а ускорение роста доходностей в странах с более высокой долговой нагрузкой, таких как Италия и Франция, усиливает вопрос о том, насколько устойчивой окажется стоимость финансирования внутри самого блока при сохранении внешнего инфляционного давления.
В чем состоит основной риск
Главный риск связан с тем, что рынок начинает пересматривать не только краткосрочные ожидания по ставкам, но и более долгосрочную оценку инфляции, объема государственного долга и способности правительств занимать на приемлемых условиях. В последние годы развитые экономики существовали в среде, где высокий уровень заимствований воспринимался как управляемый. Нынешняя динамика доходностей показывает, что это предположение больше не выглядит безусловным.
Рост доходностей в такой ситуации отражает не ожидание более сильного экономического роста, а более высокую премию за инфляционный и фискальный риск. Для правительств это существенно меняет условия. Чем выше доходность длинных бумаг, тем дороже становится не только новое заимствование, но и обслуживание долга в целом по мере рефинансирования старых выпусков.
Именно поэтому тема государственного долга снова становится политически значимой. Reuters 18 мая приводил слова министра финансов Франции Ролана Лескюра о том, что государственный долг больше нельзя считать второстепенным вопросом. Для рынка это важный сигнал: стоимость бюджетной политики снова начинает ограничиваться не только решениями кабинетов и парламентов, но и требованиями инвесторов к доходности.
Почему рынок особенно внимательно смотрит на длинные бумаги
Наиболее важный сигнал сейчас исходит от длинного конца кривой доходности. Рост доходности 30-летних облигаций означает, что инвесторы закладывают более высокую цену риска на длительный период. Это касается не только ожидаемой инфляции, но и неопределенности в отношении бюджетной политики, объема новых заимствований и общей устойчивости долговой нагрузки.
Для США этот сигнал имеет особенно широкие последствия. Доходность 30-летних казначейских бумаг напрямую влияет на стоимость ипотечного кредитования и на многие долгосрочные финансовые решения в частном секторе. Она также служит ориентиром для оценки акций и корпоративных облигаций. Поэтому рост доходности длинных Treasuries быстро отражается не только на долговом рынке, но и на более широком спектре активов.
Дополнительный фактор заключается в изменении состава покупателей американского долга. Reuters 19 мая отмечал, что структура внешнего спроса на Treasuries стала менее устойчивой, чем в прежние годы. Более заметную роль играют держатели, чувствительные к краткосрочным ценовым колебаниям. Это снижает вероятность того, что рынок быстро получит устойчивую поддержку со стороны покупателей при очередном росте доходностей.
Почему японский фактор важен для глобального рынка
Японская ситуация важна еще и потому, что она показывает связь между долговым и валютным рынками. Reuters 18 мая сообщил, что Токио готов при необходимости вмешиваться для сдерживания чрезмерной волатильности иены, но при этом старается избегать действий, которые могли бы подтолкнуть вверх доходности американских Treasuries.
Это имеет практическое значение. Значительная часть японских валютных резервов размещена в американских государственных бумагах. Если поддержка иены потребовала бы более масштабного использования резервов, это могло бы усилить давление на рынок Treasuries. Таким образом, валютная нестабильность в Японии потенциально способна влиять на стоимость американского долга, а значит, и на глобальные финансовые условия.
В результате нынешняя распродажа облигаций развивается сразу по нескольким каналам: через инфляционные ожидания, через стоимость государственного финансирования и через валютные решения крупных экономик. Это делает ее более значимой для мировой экономики, чем обычное локальное повышение доходностей в одной стране.
Что это означает для рынка
Для инвесторов основной вывод состоит в том, что рынок облигаций все меньше рассчитывает на быстрое смягчение денежной политики. Текущая переоценка отражает предположение, что инфляция может оставаться выше целевых уровней дольше, а объем государственного предложения долга — оставаться значительным.
Для рынка акций это означает повышение давления на оценки. Чем выше доходность безрисковых государственных бумаг, тем сложнее поддерживать высокие мультипликаторы, особенно в секторах, где значительная часть стоимости основана на ожидании будущих доходов. Для кредитного рынка рост доходностей означает более высокую стоимость фондирования и более жесткие условия заимствований.
Для государств последствия еще шире. Более дорогой долг сужает пространство для бюджетного маневра именно в тот момент, когда многим экономикам требуется финансировать оборонные расходы, энергетическую адаптацию, поддержку роста и обслуживание уже накопленных обязательств. В такой среде даже умеренный рост доходностей способен со временем оказывать заметное давление на бюджетную политику.
Три сценария на ближайший период
| Сценарий | Условия | Последствия для рынка |
|---|---|---|
| Стабилизация | Нефтяные цены перестают расти, новые данные по инфляции в США оказываются мягче апрельских, а центральные банки подтверждают готовность удерживать жесткую линию | Доходности стабилизируются, спрос на длинные бумаги постепенно восстанавливается, давление на акции и валюты снижается |
| Затяжная переоценка | Инфляция остается устойчивой, а правительства не убеждают рынок в готовности ограничивать рост дефицитов | Высокие доходности закрепляются на более долгий срок, стоимость кредита растет, оценка рисковых активов постепенно ухудшается |
| Стрессовый сценарий | Нефть продолжает дорожать, инфляционные ожидания поднимаются выше текущих уровней, валютная нестабильность усиливается | Доходности длинных бумаг продолжают расти, давление распространяется на большее число активов, а политическое значение долгового вопроса заметно возрастает |
На текущий момент наиболее вероятным выглядит сценарий затяжной переоценки. Рынок пока не указывает на немедленный кризис ликвидности или финансирования, однако уже требует более высокую доходность за долгосрочный риск. Это означает, что пространство для ошибок в денежной и бюджетной политике становится уже.
Главный вывод
Текущая распродажа облигаций важна прежде всего тем, что она возвращает стоимость государственного долга в центр экономической повестки. В течение долгого времени развитые страны могли рассчитывать на относительно мягкие условия финансирования даже при высоком уровне заимствований. Сейчас это допущение пересматривается.
Поэтому происходящее не следует трактовать только как реакцию на американскую статистику. США остаются центральным рынком, но инвесторы уже оценивают устойчивость долговой модели всего развитого мира. Вопрос теперь состоит не только в том, где центральные банки остановят ставки, но и в том, насколько долго правительства смогут финансировать растущие обязательства в условиях более дорогого и менее терпеливого рынка капитала.
