Close Menu
    В ТРЕНДЕ

    Химические заводы INEOS стали новым тестом промышленной политики Европы

    24.09.2026

    IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

    23.09.2026

    Нефть, облигации и акции дают рынку три противоречивых сигнала

    22.09.2026
    LinkedIn Telegram
    Glosema Press
    LinkedIn Telegram
    Заказать исследование
    • Главная
    • Экономика
      1. Бюджет и госдолг
      2. Денежная политика
      3. Макроэкономика
      4. Регулирование
      5. Все материалы

      Рост нефти ударил по мировому рынку облигаций

      23.07.2026

      Рост доходов не спас бюджет США от дефицита в 1,4 трлн долларов

      17.07.2026

      Франция рискует стать слабым звеном долгового рынка еврозоны

      17.07.2026

      МВФ поддержал курс Милея, но Аргентине еще нужно вернуть доверие рынков

      27.05.2026

      Корейский валютный рынок меняется вместе с ростом зарубежных активов

      09.09.2026

      Резервный банк Австралии взял паузу, но инфляционный риск не исчез

      18.08.2026

      Чешский центробанк выбрал ожидание вместо второго подряд повышения ставки

      13.08.2026

      Конец дефляции стал для Японии не победой, а новым испытанием

      27.07.2026

      Память для ИИ стала главным источником роста Южной Кореи

      17.09.2026

      Экономический вес БРИКС растёт быстрее его политического единства

      15.09.2026

      Рост на 0,4% дал еврозоне передышку, но не новую модель развития

      07.08.2026

      Дорогая энергия ставит китайскую промышленность перед новым риском

      11.06.2026

      ЕЦБ готовится повышать ставку из-за энергетической инфляции

      28.08.2026

      США защищают солнечную промышленность ценой более дорогой энергии

      17.08.2026

      Лондонская недвижимость стала риском для First Abu Dhabi Bank

      28.05.2026

      ЕС уступает США в тарифном споре, чтобы избежать нового конфликта

      28.05.2026

      Память для ИИ стала главным источником роста Южной Кореи

      17.09.2026

      Экономический вес БРИКС растёт быстрее его политического единства

      15.09.2026

      Корейский валютный рынок меняется вместе с ростом зарубежных активов

      09.09.2026

      ЕЦБ готовится повышать ставку из-за энергетической инфляции

      28.08.2026
    • Рынки
      1. Акции
      2. Валюты
      3. Криптоактивы
      4. Облигации
      5. Сделки и M&A
      6. Сырьевые товары
      7. Все материалы

      IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

      23.09.2026

      Верховный суд Индии снял главное препятствие перед размещением NSE

      08.09.2026

      Публичный рынок проверит триллионную оценку Anthropic

      25.08.2026

      Shein выходит в Гонконг после неудачных попыток разместиться в Нью-Йорке и Лондоне

      14.08.2026

      Фунт вырос, но рынок облигаций напомнил Британии о цене риска

      17.07.2026

      Бат и австралийский доллар стали индикаторами нефтяного риска в Азии

      16.07.2026

      Банк Кореи выбирает между инфляцией, долгами и защитой валюты

      16.07.2026

      Юань в нефтяной торговле: как китайская валюта укрепляет позиции в глобальных расчётах

      22.05.2026

      Британия готовит правила для цифрового золота на крупнейшем рынке слитков

      16.09.2026

      Банковский стейблкоин U.S. Bank прошёл первое трансграничное испытание

      10.09.2026

      Circle получила арбитражную защиту в споре о погашении USDC

      16.07.2026

      Британия смягчает требования к криптокомпаниям на фоне глобальной конкуренции

      06.07.2026

      Длинные ставки меняют цену глобальных инфраструктурных амбиций

      19.08.2026

      Китай расширяет облигационный канал через Гонконг для продвижения юаня

      07.07.2026

      Кредит Нигерии на $5 млрд стал тестом на прозрачность суверенного долга

      06.07.2026

      Blackstone впервые закрыла выход из флагманского фонда частного кредита

      11.06.2026

      Слияние Euronext и Deutsche Börse может стать тестом для финансовой интеграции ЕС

      21.09.2026

      Объединение Cegid и Silae создаёт европейскую платформу для малого бизнеса

      11.09.2026

      Покупка ASM приближает Energy Fuels к производству магнитов вне китайской цепочки

      04.09.2026

      Покупка Webster даёт Santander масштаб и вклады на рынке США

      27.08.2026

      Нефть, облигации и акции дают рынку три противоречивых сигнала

      22.09.2026

      Китайские электромобили начинают менять мировой рынок бензина

      10.08.2026

      Саудовская Аравия пытается защитить Красное море как нефтяной маршрут

      31.07.2026

      Рынок меди перестраивается под риск новых тарифов США

      01.07.2026

      IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

      23.09.2026

      Нефть, облигации и акции дают рынку три противоречивых сигнала

      22.09.2026

      Слияние Euronext и Deutsche Börse может стать тестом для финансовой интеграции ЕС

      21.09.2026

      Британия готовит правила для цифрового золота на крупнейшем рынке слитков

      16.09.2026
    • Компании
      1. Металлы и добыча
      2. Технологии
      3. Транспорт и инфраструктура
      4. Энергетика
      5. Все материалы

      BP готовит уход из Северного моря после шести десятилетий добычи

      03.08.2026

      Сырьевой хаос снова стал источником прибыли для Glencore

      30.07.2026

      BHP столкнулась с главным риском медного цикла — беднеющей рудой

      17.07.2026

      Arafura запускает Nolans: редкоземельные проекты стали частью промышленной политики

      27.05.2026

      Химические заводы INEOS стали новым тестом промышленной политики Европы

      24.09.2026

      Оценка Polymarket зависит от ответа на вопрос: биржа это или букмекер

      02.09.2026

      Немецкая промышленность требует защиты от Китая после смены торговой модели

      01.09.2026

      Alibaba превращает торговую прибыль в вычислительные мощности для ИИ

      21.08.2026

      Автомобильный рывок Китая меняет правила глобальной конкуренции

      16.07.2026

      Хедж-фонды ставят против автопрома Европы на фоне давления Китая

      01.07.2026

      Пекин ограничивает модель роста BYD

      28.05.2026

      МЭА ожидает 23 млн продаж электромобилей: рынок меняет логику роста

      27.05.2026

      Прибыль ExxonMobil и Chevron превратилась в политическую проблему для Белого дома

      04.08.2026

      Constellation делает ставку на атомную энергию для инфраструктуры ИИ

      17.07.2026

      ЕС ускоряет электрификацию, чтобы снизить зависимость от нефти и газа

      17.07.2026

      Copia Power превратила доступ к электроэнергии в актив на миллиарды долларов

      10.07.2026

      Химические заводы INEOS стали новым тестом промышленной политики Европы

      24.09.2026

      Оценка Polymarket зависит от ответа на вопрос: биржа это или букмекер

      02.09.2026

      Немецкая промышленность требует защиты от Китая после смены торговой модели

      01.09.2026

      Alibaba превращает торговую прибыль в вычислительные мощности для ИИ

      21.08.2026
    • О проекте
      • Исследования на заказ
      • Контакты
    Glosema Press
    Home»Рынки»Валюты»Почему иена снова слабеет после валютной интервенции
    Валюты

    Почему иена снова слабеет после валютной интервенции

    21.05.20267 Mins Read
    Поделиться Facebook Twitter Pinterest LinkedIn Tumblr Telegram Email Копировать ссылку
    Мы в соцсетях
    LinkedIn Telegram
    Japanese money - yen a business background
    Поделиться
    Facebook Twitter LinkedIn Pinterest Email

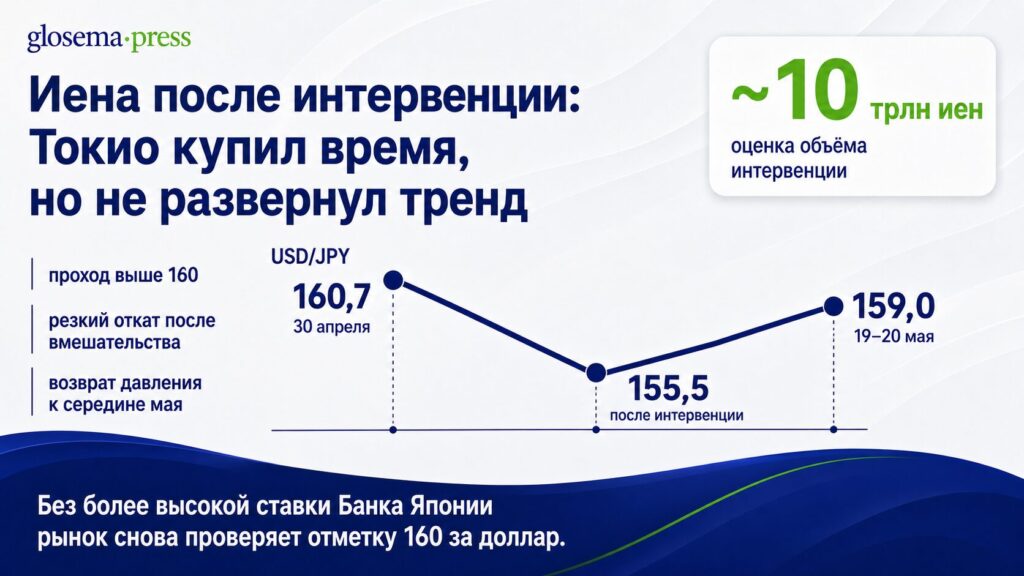
    Японские власти снова показали рынку, что отметка 160 иен за доллар для них не просто неприятный уровень, а политическая граница. 30 апреля, после того как курс поднялся до 160,725, Токио, по данным Reuters со ссылкой на источники, впервые почти за два года вышел на рынок с покупкой иены. Реакция была резкой: доллар быстро откатился к 155,5, а спекулянты получили напоминание, что государство ещё способно вмешиваться в игру.

    Но прошло меньше трёх недель, и эффект почти наполовину испарился. По состоянию на 19–20 мая доллар снова торговался около 159 за иену. Это и есть главный вывод нынешнего эпизода: интервенция может остановить падение, наказать часть краткосрочных игроков и выиграть время для властей. Но она не меняет фундаментальную логику рынка, если сама экономика продолжает толкать валюту вниз.

    Что произошло

    Формально японские власти по-прежнему избегают подробных комментариев о недавних валютных операциях. Официальные данные Министерства финансов, опубликованные 30 апреля, показали, что в период с 30 марта по 27 апреля интервенций не было. Это важно: значит, нынешний раунд начался уже после этого окна, то есть 30 апреля и в первые дни мая.

    Именно тогда, после прохода выше 160 за доллар, рынок увидел резкое укрепление иены. Позднее Reuters сообщил со ссылкой на источники, что Токио вмешался в торги, а оценки по данным счетов Банка Японии и комментариям чиновников указывают на возможный объём около 10 трлн иен. Для валютного рынка это серьёзная сумма. Но сама по себе она не гарантирует долгий результат.

    К середине мая движение почти выдохлось. 19 мая Reuters сообщал, что доллар снова поднялся примерно до 159,18 иены, а утром 20 мая держался около 159,03. Иначе говоря, рынок признал готовность Токио защищать крайние уровни, но не поверил, что власти уже изменили саму денежную среду, в которой иена слабеет.

    Почему рынок снова продаёт иену

    Причина не сводится к одной только спекуляции. Иена слабеет потому, что против неё одновременно работают три силы: разрыв ставок с США, дорогая энергия и осторожность Банка Японии.

    Первая и самая очевидная сила — это разница в доходности. На заседании 28 апреля Банк Японии сохранил ставку на уровне 0,75%, хотя трое из девяти членов совета уже голосовали за повышение до 1%. Это само по себе важный сигнал: внутри центробанка усиливается тревога из-за инфляции и слабой валюты. Но для рынка важнее другое. Даже если в июне ставка действительно будет повышена до 1%, как сейчас ожидает большинство экономистов в опросе Reuters, японские деньги всё равно останутся заметно дешевле американских.

    На другом конце стоит США, где рынок облигаций снова закладывает более жёсткую траекторию ставок. Доходность длинных американских бумаг поднялась к уровням, которые рынок давно не видел, а нефть из-за войны на Ближнем Востоке вновь усилила инфляционные опасения. В такой среде доллар получает сразу два преимущества: более высокую доходность и статус защитной валюты. Для иены это особенно болезненно, потому что её много лет использовали как дешёвую валюту фондирования. Когда разрыв ставок остаётся большим, стратегия занимать в иене и покупать более доходные активы по-прежнему выглядит для рынка рациональной.

    Вторая сила — это энергия. Для Японии дорогая нефть означает не просто более высокий счёт за импорт. Это удар по всей экономике через ухудшение условий торговли: страна платит больше за энергию, а слабая иена ещё сильнее увеличивает цену импорта в национальной валюте. Банк Японии в майском summary of opinions прямо признал, что рост цен на нефть ухудшает условия торговли, а при затяжном шоке риски для инфляции смещаются вверх.

    Отсюда возникает неприятный для Токио парадокс. С одной стороны, рост импортных цен подталкивает Банк Японии к ужесточению. С другой — слишком быстрый рост ставок опасен для экономики, которая десятилетиями жила при почти нулевой цене денег. Власти оказываются между двумя рисками: если действовать слишком медленно, иена продолжит слабеть; если слишком быстро, под удар попадут внутренний спрос, рынок облигаций и обслуживание долга.

    Третья сила — это сама структура японского финансового риска. На этой неделе Reuters сообщил, что правительство, вероятно, будет финансировать дополнительный бюджет новым долгом, чтобы смягчить последствия ближневосточного конфликта. Реакция рынка была показательной: доходность 10-летних японских облигаций поднялась до 2,8%, максимума с 1996 года, а доходность 30-летних бумаг обновила рекорд. На первый взгляд, более высокие доходности должны помогать иене. Но сейчас рынок читает это движение иначе: не как признак привлекательности японских активов, а как сигнал того, что стране всё труднее одновременно держать слабую валюту, расширять бюджет и аккуратно нормализовать денежную политику.

    Почему интервенция работает лишь как пауза
    Интервенция полезна, когда государству нужно сломать инерцию рынка. В этом смысле апрельское вмешательство было успешным. Оно показало, что власти не готовы безучастно смотреть, как иена проходит 160 за доллар. Оно вынудило часть игроков закрыть короткие позиции. Оно также напомнило рынку, что у Токио есть политическая поддержка Вашингтона на случай борьбы с чрезмерной волатильностью: 12 мая министр финансов США Скотт Бессент прямо говорил о тесной координации с Японией, а 18 мая Токио повторил, что готов действовать снова при необходимости.

    Но интервенция почти никогда не меняет тренд, если не меняются причины самого давления на валюту. Бывший глава Банка Японии Харухико Курода 13 мая сказал это предельно прямо: недавние действия властей, вероятно, не дадут долгого эффекта, хотя и помогли не пустить рынок ниже 160. Это трезвая оценка, и рынок, похоже, с ней согласен.

    Дело в том, что валютный рынок всегда сравнивает не решимость чиновников саму по себе, а решимость чиновников с доходностью денег. Если власти разово покупают иену, но инвестор по-прежнему видит более высокую доходность в долларе, то через некоторое время давление возвращается. Поэтому интервенция лучше всего работает как мост: она даёт центробанку несколько недель или месяцев, чтобы подтвердить поддержку валюты более жёсткой денежной политикой, а правительству — чтобы пережить особенно нервный момент без нового скачка импортной инфляции.

    Именно поэтому июньское заседание Банка Японии теперь важнее самого факта апрельской интервенции. Если ставка будет повышена до 1%, рынок получит сигнал, что Токио защищает иену не только резервами, но и ценой денег. Если же центробанк вновь предпочтёт осторожность, спекулянты почти наверняка проверят пределы терпения властей ещё раз.

    Три сценария для ближайших месяцев

    СценарийЧто происходитЧто это значит для иены
    Жёсткий июньБанк Японии повышает ставку до 1%, нефть стабилизируется, рынок видит готовность к дальнейшей нормализацииИена получает шанс закрепиться заметно сильнее текущих уровней, а угроза новой интервенции временно снижается
    Промежуточный вариантСтавка повышается, но нефть остаётся дорогой, а американские доходности высокимиИена перестаёт быстро слабеть, но остаётся в нервном диапазоне и рынок продолжает тестировать решимость властей
    Слабый ответБанк Японии откладывает ужесточение или звучит слишком осторожно, а внешний фон не улучшаетсяПара доллар/иена снова подходит к 160, и Токио приходится либо вмешиваться ещё раз, либо мириться с новым витком ослабления

    Что это означает для рынка

    Для валютного рынка нынешняя история важна не только из-за самой иены. Япония остаётся ключевым источником глобальной ликвидности, а японские инвесторы — одними из крупнейших держателей зарубежных облигаций. Если внутренняя доходность в Японии продолжит расти, а Банк Японии станет менее мягким, это со временем может подтолкнуть часть капитала к возвращению домой. Такой процесс не случается мгновенно, но он меняет весь международный ландшафт: от рынка Treasuries до стоимости заимствований в других странах.

    Для самой Японии слабая иена тоже давно перестала быть однозначным плюсом. Когда-то она помогала экспортёрам и поддерживала прибыли компаний. Теперь издержки видны намного сильнее: импортная энергия дорожает, реальные доходы домохозяйств сжимаются, а правительству приходится выбирать между субсидиями, новым долгом и политически чувствительным ужесточением денежной политики.

    Именно поэтому рынок уже не воспринимает японскую валюту как чисто техническую историю про carry trade. Это всё больше история о том, насколько далеко может зайти страна с огромным долгом и крайне осторожным центробанком в мире, где дешёвые деньги больше не являются нормой.

    Главный вывод

    Токио, вероятно, сможет и дальше защищать иену от панических провалов. У него для этого есть и резервы, и дипломатическое пространство, и политическая мотивация. Но защита курса и разворот тренда — разные задачи. Первую можно решить интервенцией. Вторая требует более дорогих денег внутри страны, более спокойного сырьевого фона и большей уверенности инвесторов в том, что Япония действительно выходит из эпохи исключительной денежной мягкости.

    Пока этого не произошло, рынок будет читать каждое вмешательство одинаково: не как начало новой сильной иены, а как попытку выиграть время перед следующим испытанием отметки 160.

    Поделиться Facebook Twitter Pinterest LinkedIn Tumblr Email

    Related Posts

    IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

    23.09.2026

    Нефть, облигации и акции дают рынку три противоречивых сигнала

    22.09.2026

    Слияние Euronext и Deutsche Börse может стать тестом для финансовой интеграции ЕС

    21.09.2026
    ЭКОНОМИКА

    Химические заводы INEOS стали новым тестом промышленной политики Европы

    24.09.2026

    INEOS 22 сентября 2026 года объявила о приостановке работы трёх химических производств в Халле. Два…

    IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

    23.09.2026

    Нефть, облигации и акции дают рынку три противоречивых сигнала

    22.09.2026
    В ТРЕНДЕ

    Химические заводы INEOS стали новым тестом промышленной политики Европы

    24.09.2026

    INEOS 22 сентября 2026 года объявила о приостановке работы трёх химических производств…

    IPO Tata Sons столкнуло регулятора, совет директоров и владельца 66% капитала

    23.09.2026

    Совет директоров Tata Sons 17 сентября поддержал новое пятилетнее назначение Натараджана Чандрасекарана…

    Нефть, облигации и акции дают рынку три противоречивых сигнала

    22.09.2026

    Федеральная резервная система США 16 сентября повысила ставку на 0,25 процентного пункта,…

    LinkedIn Telegram

    новости и аналитика

    • Главная
    • Экономика
    • Рынки
    • Компании

    О проекте

    • Glosema Press
    • Исследования на заказ
    • Контакты
    © 2026 Glosema Press. Подразделение Glosema Group.
    • Политика конфиденциальности
    • Согласие на обработку персональных данных
    • Условия использования

    Type above and press Enter to search. Press Esc to cancel.